Eine neue Maschine, ein Lieferfahrzeug oder hochwertige Betriebsausstattung belastet die Liquidität sofort, mindert den steuerlichen Gewinn aber normalerweise nur über mehrere Jahre. Genau an diesem zeitlichen Abstand setzt der steuerliche Investitionsbooster an. Für bewegliche Wirtschaftsgüter des Anlagevermögens, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden, erlaubt das Einkommensteuergesetz wieder eine degressive Abschreibung. Statt eines gleichbleibenden Jahresbetrags kann ein fester Prozentsatz auf den jeweils verbleibenden Buchwert angewendet werden.
Für Selbstständige und kleine Unternehmen ist die Regelung vor allem eine Frage der Steuer- und Liquiditätsplanung. Die degressive AfA vergrößert die Abschreibung in den ersten Nutzungsjahren und verschiebt einen Teil der Steuerbelastung nach hinten. Die Methode macht eine Investition jedoch weder kostenlos noch erhöht sie die insgesamt abschreibbaren Anschaffungs- oder Herstellungskosten. Wirtschaftlichkeit, Finanzierung und betrieblicher Bedarf bleiben deshalb wichtiger als ein möglicher Steuervorteil. Hinweise zur Kapitalbeschaffung liefert ergänzend der Beitrag über Finanzierungswege für junge Unternehmen.
Der Stand dieses Beitrags ist der 10. Oktober 2026. Grundlage sind das aktuell veröffentlichte Einkommensteuergesetz sowie Informationen des Bundesfinanzministeriums und der Bundesregierung. Die Darstellung dient der allgemeinen Information und ersetzt keine individuelle Steuerberatung. Besonders bei Investitionsabzugsbeträgen, gemischt genutzten Wirtschaftsgütern, Fahrzeugen oder abweichenden Wirtschaftsjahren kann die richtige Behandlung vom Einzelfall abhängen.
Was ist der Investitionsbooster 2026?
Der Kern des Investitionsboosters steht in § 7 Absatz 2 Einkommensteuergesetz. Begünstigt sind bewegliche Wirtschaftsgüter des Anlagevermögens, die innerhalb des gesetzlichen Zeitfensters angeschafft oder hergestellt werden. Die Abschreibung darf in fallenden Jahresbeträgen erfolgen. Der Prozentsatz ist höchstens dreimal so hoch wie der lineare AfA-Satz und zugleich auf 30 Prozent begrenzt.
Die oft verwendete Kurzform „30-Prozent-Abschreibung“ ist deshalb unvollständig. Hat ein Wirtschaftsgut beispielsweise eine betriebsgewöhnliche Nutzungsdauer von zehn Jahren, beträgt der lineare Satz zehn Prozent. Das Dreifache davon erreicht die Obergrenze von 30 Prozent. Bei einer Nutzungsdauer von 15 Jahren liegt der lineare Satz rechnerisch bei rund 6,67 Prozent; das Dreifache ergibt nur rund 20 Prozent. Der gesetzliche Höchstwert ist also nicht automatisch der zulässige Satz für jedes Wirtschaftsgut.
Das Bundesfinanzministerium beschreibt den Wachstumsbooster als beschleunigte Refinanzierung von Investitionen. Die Bundesregierung nennt den Zeitraum vom 1. Juli 2025 bis 31. Dezember 2027. Für die Praxis bedeutet das: Maßgeblich ist nicht allein das Bestelldatum. Entscheidend ist grundsätzlich der steuerliche Anschaffungs- oder Herstellungszeitpunkt, also regelmäßig der Übergang der wirtschaftlichen Verfügungsmacht oder die Fertigstellung.
Welche Anschaffungen können degressiv abgeschrieben werden?
Begünstigt sind abnutzbare bewegliche Wirtschaftsgüter, die dem Anlagevermögen des Betriebs zugeordnet werden. Typische Beispiele sind Maschinen, Werkstattausstattung, Produktionsanlagen, Büroeinrichtung, technische Geräte und betriebliche Fahrzeuge. Auch ein gebrauchtes Wirtschaftsgut kann unter den allgemeinen Wortlaut fallen, sofern die übrigen Voraussetzungen erfüllt sind; anders als bei der besonderen Elektrofahrzeug-AfA verlangt § 7 Absatz 2 nicht ausdrücklich eine Neuanschaffung.
Nicht in diese Regelung fallen Grundstücke, Gebäude und andere unbewegliche Wirtschaftsgüter. Immaterielle Wirtschaftsgüter wie viele Softwarelizenzen gehören ebenfalls nicht zu den beweglichen Sachanlagen. Bei Computerhardware und bestimmter Betriebs- und Anwendersoftware kann nach den steuerlichen Verwaltungsgrundsätzen des BMF eine Nutzungsdauer von einem Jahr zugrunde gelegt werden. In solchen Fällen bringt die degressive AfA regelmäßig keinen zusätzlichen Beschleunigungseffekt.
Entscheidend ist außerdem die Zuordnung zum Anlagevermögen. Waren, die zum Weiterverkauf bestimmt sind, gehören zum Umlaufvermögen und werden nicht über die AfA abgeschrieben. Verbrauchsmaterial wird als laufender Aufwand behandelt. Bei der Abgrenzung helfen Anschaffungszweck, geplante Nutzungsdauer und die Einbindung in den Betrieb. Eine realistische Kostenplanung sollte deshalb schon vor dem Kauf zwischen sofortigem Aufwand, Vorräten und abschreibungsfähiger Ausstattung unterscheiden; dazu passt die Übersicht, welche Kosten bei einer Gründung einzuplanen sind.
Wie wird die degressive AfA berechnet?
Die degressive AfA verwendet einen unveränderlichen Prozentsatz, wendet ihn aber jedes Jahr auf den sinkenden Restbuchwert an. Dadurch sind die Beträge zu Beginn hoch und werden später kleiner. Eine Maschine mit Anschaffungskosten von 50.000 Euro und einer Nutzungsdauer von zehn Jahren hätte linear einen Jahresbetrag von 5.000 Euro. Degressiv sind bei einem vollen ersten Jahr bis zu 30 Prozent zulässig, also 15.000 Euro. Der Restbuchwert beträgt danach 35.000 Euro. Im zweiten Jahr wären 30 Prozent davon 10.500 Euro, im dritten Jahr 7.350 Euro.
Dieses Rechenbeispiel zeigt den Liquiditätseffekt, aber auch seine Grenze. Insgesamt können nicht mehr als die 50.000 Euro Anschaffungskosten abgeschrieben werden. Die höheren Anfangsbeträge führen lediglich dazu, dass steuerlich berücksichtigte Aufwendungen vorgezogen werden. Bei konstanten Gewinnen kann das in der frühen Investitionsphase entlasten. Bei bereits niedrigen Gewinnen oder Verlusten kann der Vorteil geringer ausfallen, während spätere Jahre niedrigere AfA-Beträge tragen.
Im Anschaffungsjahr gilt für normale bewegliche Wirtschaftsgüter die zeitanteilige Kürzung. Für jeden vollen Monat vor dem Anschaffungsmonat entfällt ein Zwölftel des Jahresbetrags. Wird die Maschine aus dem Beispiel erst im Oktober 2026 angeschafft, sind für Oktober bis Dezember drei Zwölftel des rechnerischen Jahresbetrags anzusetzen. Eine Bestellung oder Vorauszahlung im Dezember genügt nicht, wenn Lieferung und Übergang der wirtschaftlichen Verfügungsmacht erst 2027 oder sogar nach Ablauf des Förderfensters erfolgen.
Wann lohnt sich der Wechsel zur linearen Abschreibung?
§ 7 Absatz 3 EStG erlaubt den Übergang von der degressiven zur linearen AfA. Der umgekehrte Wechsel von linear zu degressiv ist für dasselbe Wirtschaftsgut nicht zulässig. Nach dem Wechsel wird der verbliebene Restwert gleichmäßig über die Restnutzungsdauer verteilt. Wirtschaftlich sinnvoll wird der Übergang meist dann, wenn der lineare Betrag aus Restwert und verbleibender Nutzungsdauer höher ist als die nächste degressive Rate.
Die Entscheidung sollte nicht nur anhand eines einzelnen Jahres getroffen werden. Eine einfache Abschreibungsübersicht zeigt für jedes Wirtschaftsgut Anschaffungsdatum, Bemessungsgrundlage, Nutzungsdauer, gewählten Prozentsatz, bisherige AfA und Restbuchwert. So lässt sich der optimale Wechselzeitpunkt nachvollziehbar dokumentieren. Bei der Einnahmenüberschussrechnung bleibt Anlagevermögen ebenfalls gesondert zu erfassen; die Zahlung einer Maschine wird nicht allein wegen des Abflussprinzips vollständig zum Sofortaufwand.
Für die Dokumentation sind Rechnung, Liefernachweis, Inbetriebnahmeprotokoll und Zahlungsbeleg sinnvoll. Bei elektronischen Rechnungen sollte der unveränderte Originaldatensatz revisionssicher erhalten bleiben. Der Beitrag darüber, was Selbstständige 2026 zur E-Rechnung wissen müssen, erläutert die dafür relevanten Grundlagen.
Welche Sonderregel gilt für neue betriebliche Elektrofahrzeuge?
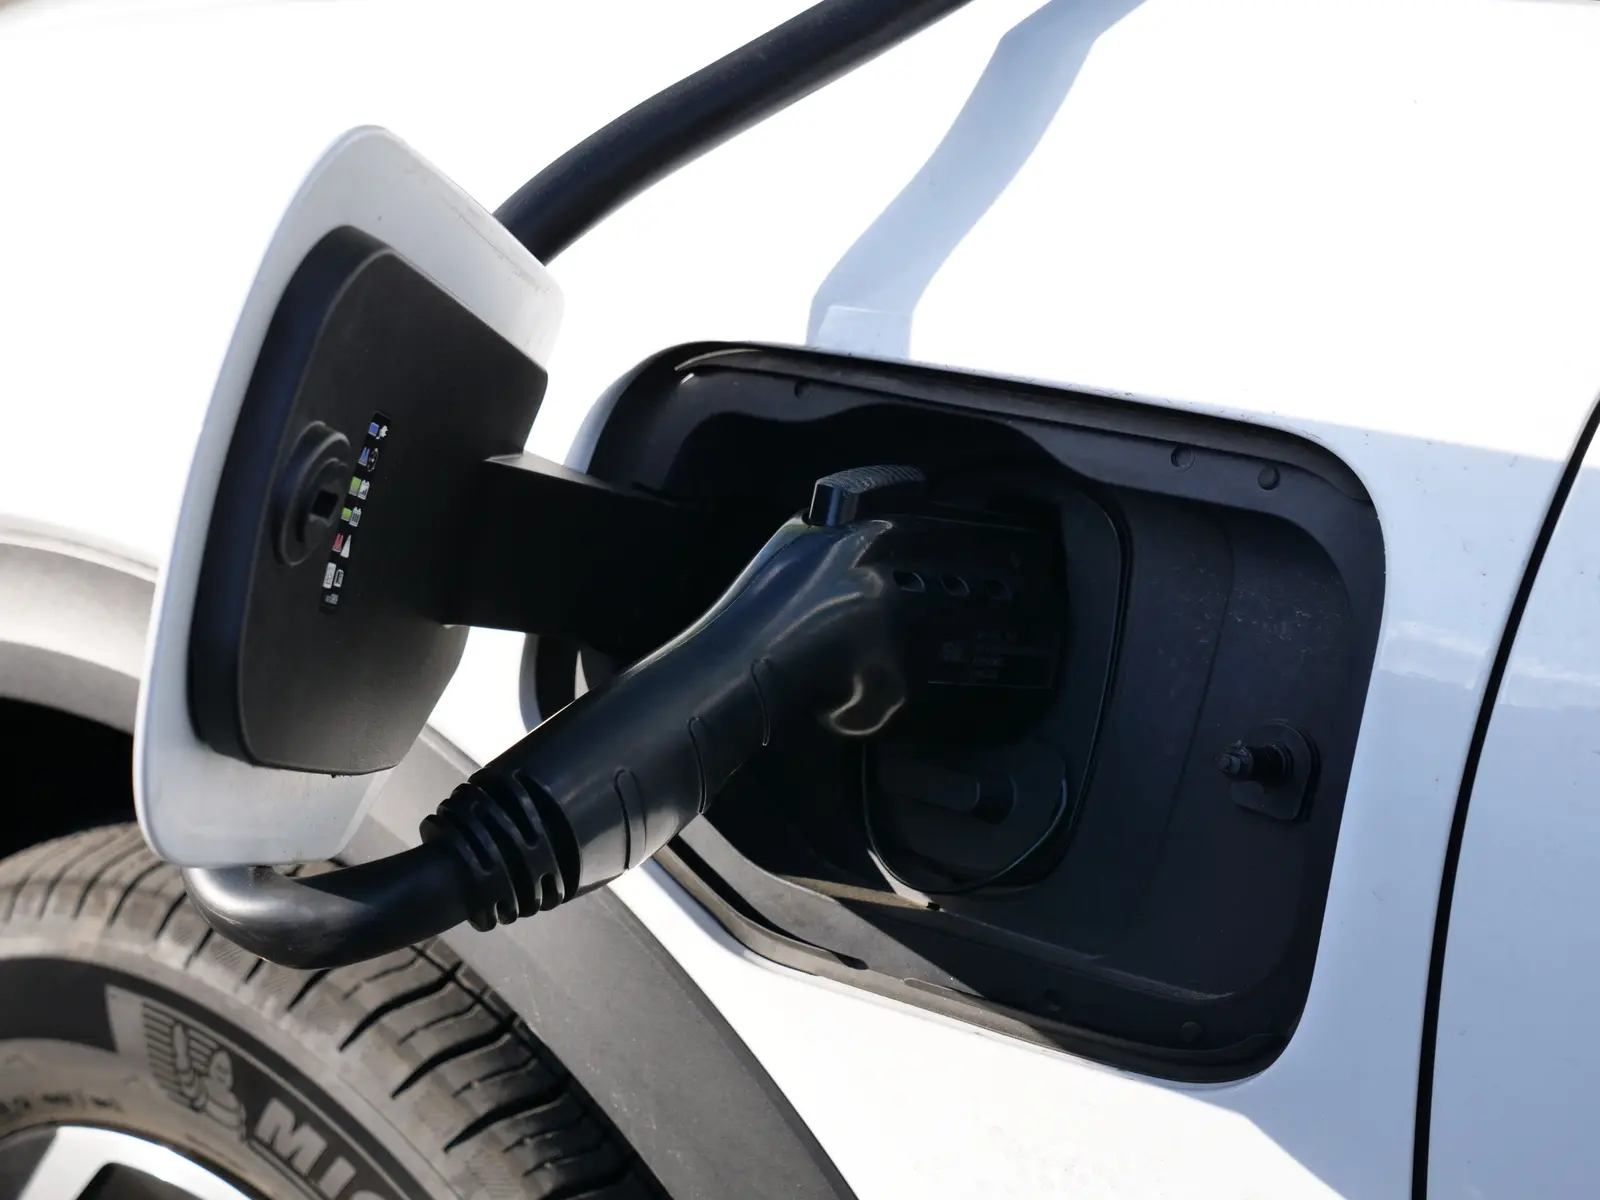
Für neue Elektrofahrzeuge des Anlagevermögens enthält § 7 Absatz 2a EStG ein eigenes, nochmals stärker vorgezogenes Abschreibungsschema. Begünstigt sind Fahrzeuge im Sinne des Kraftfahrzeugsteuergesetzes, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden. Im Anschaffungsjahr können 75 Prozent der Anschaffungskosten abgeschrieben werden. Danach folgen zehn Prozent im ersten Folgejahr, jeweils fünf Prozent im zweiten und dritten Folgejahr, drei Prozent im vierten und zwei Prozent im fünften Folgejahr.
Anders als bei der allgemeinen degressiven AfA erfolgt im Anschaffungsjahr keine monatsweise Kürzung. Die gesetzlich genannten Prozentsätze beziehen sich auf die Anschaffungskosten, nicht auf den jeweiligen Restwert. Die Sonderregel gilt ausdrücklich für neu angeschaffte Elektrofahrzeuge. Zudem darf für dasselbe Fahrzeug keine Sonderabschreibung beansprucht werden. Ob die spezielle Fahrzeug-AfA oder eine andere Behandlung passt, sollte deshalb vor Vertragsabschluss geklärt werden.
Die Abschreibung ist von der Besteuerung einer privaten Fahrzeugnutzung zu trennen. Auch die Umsatzsteuer, der Vorsteuerabzug, Leasing statt Kauf und die Finanzierung verändern die wirtschaftliche Rechnung. Der von der Bundesregierung ebenfalls angehobene Bruttolistenpreisrahmen für die besondere Dienstwagenbesteuerung ist eine weitere Regel, aber kein Bestandteil der Abschreibungsberechnung. Ein Elektrofahrzeug wird daher nicht allein wegen der 75-Prozent-AfA wirtschaftlich sinnvoll.
Wie verhalten sich GWG, Investitionsabzugsbetrag und Sonderabschreibung?
Bei selbstständig nutzbaren, geringwertigen Wirtschaftsgütern kann statt einer mehrjährigen AfA ein Sofortabzug oder ein Sammelposten in Betracht kommen. Die maßgeblichen Voraussetzungen stehen in § 6 EStG. Für ein einzelnes, niedrigpreisiges Gerät kann der Sofortabzug einfacher und schneller wirken als eine degressive Abschreibung. Die Wertgrenzen und die Frage, ob Netto- oder Bruttokosten maßgeblich sind, hängen insbesondere vom Vorsteuerabzug ab.
Kleine und mittlere Betriebe können unter den Voraussetzungen des § 7g EStG einen Investitionsabzugsbetrag von bis zu 50 Prozent der voraussichtlichen Kosten bilden. Die gesetzliche Gewinngrenze liegt bei 200.000 Euro. Für begünstigte Wirtschaftsgüter sind außerdem Sonderabschreibungen von insgesamt bis zu 40 Prozent im Anschaffungsjahr und den vier Folgejahren möglich. § 7g nennt ausdrücklich die Kombination der Sonderabschreibung mit linearer oder degressiver AfA.
Die Kombination ist rechnerisch anspruchsvoll. Ein früherer Investitionsabzugsbetrag wird bei der Anschaffung hinzugerechnet; zugleich können die Anschaffungskosten und damit die AfA-Bemessungsgrundlage herabgesetzt werden. Hinzu kommen Nutzungs- und Verbleibensvoraussetzungen. Bei Elektrofahrzeugen schließt § 7 Absatz 2a die dortige Sonderabschreibung für dasselbe Fahrzeug aus. Eine belastbare Vergleichsrechnung gehört deshalb zu den Fällen, in denen die im Beitrag über Vorteile steuerlicher Beratung für Selbstständige beschriebene fachliche Prüfung besonders nützlich ist.
Praktische Planung vor dem Jahresende 2026
Erster Schritt: Investitionsbedarf unabhängig von der Steuer prüfen. Benötigt der Betrieb die Maschine, das Fahrzeug oder die Ausstattung tatsächlich, und verbessert sie Kapazität, Qualität oder Kostenstruktur? Ein Steuervorteil kompensiert keine unnötige Anschaffung. Wartung, Versicherung, Energie, Finanzierung und mögliche Ausfallzeiten gehören in die Gesamtrechnung.
Zweiter Schritt: Wirtschaftsgut und Nutzungsdauer einordnen. Nur bewegliche, abnutzbare Anlagegüter fallen in die allgemeine Booster-Regel. Die AfA-Tabellen des Bundesfinanzministeriums dienen als Hilfsmittel für die Schätzung der betriebsgewöhnlichen Nutzungsdauer. Besondere betriebliche Verhältnisse können eine abweichende Beurteilung erfordern.
Dritter Schritt: Varianten rechnen. Linearer AfA-Satz, maximal zulässiger degressiver Satz, zeitanteiliger Betrag im Anschaffungsjahr und ein späterer Wechsel zur linearen Methode werden gegenübergestellt. Zusätzlich sind GWG-Regelung, Investitionsabzugsbetrag und Sonderabschreibung zu prüfen. Bei einem Fahrzeug kommt die spezielle Elektrofahrzeugregel als eigene Variante hinzu.
Vierter Schritt: Liefer- und Abnahmezeitpunkt sichern. Für die Zuordnung zum Förderfenster ist eine bloße Bestellung nicht ausreichend. Lieferfähigkeit, Abnahme, Inbetriebnahme und wirtschaftliche Verfügungsmacht sollten vertraglich und tatsächlich zusammenpassen. Verzögert sich eine Lieferung über den 31. Dezember 2027 hinaus, kann die allgemeine Booster-AfA nach geltendem Recht entfallen.
Fünfter Schritt: Unterlagen und Buchhaltung vorbereiten. Anlageverzeichnis, Belege, Finanzierung, private Mitbenutzung und gewählte Abschreibungsmethode werden konsistent dokumentiert. Die Entscheidung sollte vor Abgabe der Steuererklärung abgestimmt sein. Bei bilanzierenden Unternehmen sind zusätzlich handelsrechtliche Behandlung und mögliche Abweichungen zur Steuerbilanz zu berücksichtigen.
Typische Fehler beim Investitionsbooster
Ein häufiger Fehler ist die pauschale Annahme, jedes Anlagegut könne mit 30 Prozent abgeschrieben werden. Der dreifache lineare Satz bildet eine zweite Obergrenze. Ebenso falsch ist die Vorstellung, im Anschaffungsjahr stehe stets der volle Jahresbetrag zur Verfügung. Bei der allgemeinen degressiven AfA gilt die monatsgenaue Kürzung; nur die spezielle Elektrofahrzeug-AfA ist davon ausgenommen.
Problematisch ist auch die Gleichsetzung von Zahlung und Anschaffung. Eine hohe Anzahlung kann die Liquidität belasten, ohne dass bereits AfA möglich ist. Umgekehrt kann eine Finanzierung die Anschaffung ermöglichen, während die Darlehenstilgung nicht selbst als Betriebsausgabe gilt. Zinsen und Nebenkosten werden steuerlich gesondert behandelt.
Weitere Risiken entstehen durch eine falsche Nutzungsdauer, fehlende Zuordnung zum Anlagevermögen oder eine nicht dokumentierte Privatnutzung. Bei der Kombination mit § 7g können versäumte Nutzungsfristen zu rückwirkenden Korrekturen führen. Steuerliche Gestaltung sollte daher vor der Investition beginnen und nicht erst beim Jahresabschluss.
Häufige Fragen zum Investitionsbooster 2026
Die folgenden Antworten fassen die wichtigsten Abgrenzungen zusammen. Eine auf den konkreten Betrieb zugeschnittene Steuerberatung ersetzen diese Kurzantworten nicht.
Bis wann gilt die degressive AfA von bis zu 30 Prozent?
Das Wirtschaftsgut muss nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden. Nach geltendem Recht endet das Zeitfenster somit am 31. Dezember 2027.
Erhält jedes begünstigte Wirtschaftsgut den Satz von 30 Prozent?
Nein. Der Satz darf höchstens das Dreifache des linearen AfA-Satzes betragen und zusätzlich 30 Prozent nicht übersteigen. Bei langer Nutzungsdauer kann das Dreifache des linearen Satzes deutlich unter 30 Prozent liegen.
Sind auch gebrauchte Maschinen begünstigt?
§ 7 Absatz 2 EStG verlangt für die allgemeine degressive AfA keine Neuanschaffung. Ein gebrauchtes bewegliches, abnutzbares Wirtschaftsgut des Anlagevermögens kann daher grundsätzlich erfasst sein. Die spezielle 75-Prozent-AfA für Elektrofahrzeuge setzt dagegen eine Neuanschaffung voraus.
Kann später von degressiv zu linear gewechselt werden?
Ja. Der Wechsel zur linearen AfA ist zulässig und wird meist sinnvoll, sobald der lineare Betrag aus Restwert und Restnutzungsdauer höher ist. Ein späterer Wechsel von linear zurück zu degressiv ist nicht erlaubt.
Ist die degressive AfA auch bei einer EÜR möglich?
Ja, sofern ein begünstigtes Wirtschaftsgut des Anlagevermögens vorliegt. Auch bei der Einnahmenüberschussrechnung werden mehrjährig nutzbare Anlagegüter grundsätzlich über die AfA berücksichtigt und in einem laufenden Verzeichnis dokumentiert.
Spart der Investitionsbooster dauerhaft mehr Steuern?
Die insgesamt abschreibbare Bemessungsgrundlage steigt nicht. Der Vorteil liegt hauptsächlich in der zeitlichen Vorverlagerung von Abschreibungsbeträgen. Ob daraus ein wirtschaftlicher Nutzen entsteht, hängt von Gewinnentwicklung, Steuersatz, Finanzierung und Liquiditätsbedarf ab.
Fazit: Der Steuervorteil beginnt mit einer wirtschaftlichen Rechnung
Der Investitionsbooster 2026 kann die Finanzierung betrieblicher Ausstattung erleichtern, weil ein größerer Teil der Anschaffungs- oder Herstellungskosten früh steuerlich berücksichtigt wird. Für bewegliche Anlagegüter gilt ein degressiver Satz bis zum Dreifachen der linearen AfA, maximal jedoch 30 Prozent. Das gesetzliche Zeitfenster läuft nach aktuellem Stand bis zum 31. Dezember 2027. Der volle Höchstsatz und der volle Jahresbetrag stehen nicht automatisch in jedem Fall zur Verfügung.
Besondere Aufmerksamkeit verdienen der tatsächliche Anschaffungszeitpunkt, die betriebsgewöhnliche Nutzungsdauer und die zeitanteilige Kürzung im ersten Jahr. Neue betriebliche Elektrofahrzeuge folgen einem eigenen Schema mit 75 Prozent im Anschaffungsjahr. GWG-Sofortabzug, Investitionsabzugsbetrag und Sonderabschreibung können geeignete Alternativen oder Ergänzungen sein, verlangen aber eine genaue Prüfung.
Eine Investition bleibt zuerst eine unternehmerische Entscheidung. Erst wenn Bedarf, Finanzierung und laufende Kosten überzeugen, sollte die steuerlich günstigste Abschreibungsmethode gewählt werden. Eine dokumentierte Vergleichsrechnung verhindert, dass kurzfristige Steuerentlastung mit dauerhafter Wirtschaftlichkeit verwechselt wird.
Bildnachweise: Beitragsbild von Antoni Shkraba über Pexels, Foto-ID 7175973. Abschnittsbild von Giant Asparagus über Pexels, Foto-ID 37576219. Nutzung gemäß Pexels-Lizenz.