Zum 1. Januar 2027 steigt der gesetzliche Mindestlohn in Deutschland von 13,90 Euro auf 14,60 Euro brutto je Zeitstunde. Für kleine Unternehmen ist das mehr als eine Anpassung in der Lohnsoftware. Die neue Untergrenze verändert Personalkosten, Stundenkontingente von Minijobs, Kalkulationen für laufende Aufträge und teilweise auch die Abstände zwischen verschiedenen Entgeltgruppen. Besonders anfällig sind pauschale Monatsgehälter, schwankende Arbeitszeiten und Vergütungsmodelle, bei denen sich der tatsächlich erreichte Stundenlohn erst aus der Abrechnung ergibt.
Die Erhöhung steht bereits verbindlich fest. Nach der Fünften Mindestlohnanpassungsverordnung des Bundesarbeitsministeriums gelten seit Anfang 2026 13,90 Euro und ab Anfang 2027 14,60 Euro. Grundlage ist der einstimmige Beschluss der Mindestlohnkommission vom 27. Juni 2025. Die Vorbereitungszeit sollte deshalb nicht bis zur ersten Januarabrechnung ungenutzt verstreichen. Eine geordnete Prüfung im Herbst 2026 vermeidet Nachberechnungen, Vertragsfehler und zu knapp geplante Budgets.
Dieser Beitrag ordnet den Stand zum 3. Oktober 2026 allgemein ein. Er ersetzt keine individuelle arbeits-, steuer- oder sozialversicherungsrechtliche Beratung, denn Tarifbindung, Branche, Vertragsgestaltung und persönliche Beschäftigungssituation können zu abweichenden Ergebnissen führen.
Was gilt beim Mindestlohn 2027 verbindlich?
Ab dem 1. Januar 2027 beträgt die gesetzliche Lohnuntergrenze 14,60 Euro brutto für jede tatsächlich geleistete Zeitstunde. Gegenüber 2026 sind das 70 Cent mehr je Stunde beziehungsweise 5,04 Prozent. Entscheidend ist nicht allein der im Vertrag genannte Stundenlohn. Bei einem festen Monatsgehalt muss die Vergütung im maßgeblichen Abrechnungszeitraum durch die tatsächlich vergütungspflichtigen Stunden geteilt werden. Der rechnerische Wert darf die gesetzliche Untergrenze nicht unterschreiten.
Der Stichtag betrifft Arbeitsleistung ab Januar
Für Arbeitsstunden, die ab dem 1. Januar 2027 geleistet werden, ist der neue Betrag maßgeblich. Das gilt auch dann, wenn der Lohn erst im Folgemonat abgerechnet oder ausgezahlt wird. Das Bundesministerium für Arbeit und Soziales erläutert, dass der Anspruch grundsätzlich für jede tatsächlich geleistete Arbeitsstunde einschließlich Überstunden entsteht. Bei zulässigen schriftlichen Arbeitszeitkonten bestehen enge Sonderregeln für den Ausgleich.
Höhere Ansprüche bleiben vorrangig
14,60 Euro sind nur die allgemeine Untergrenze. Ein höherer vertraglicher Lohn, ein Tarifvertrag oder ein verbindlicher Branchenmindestlohn wird durch die Erhöhung nicht ersetzt. Der Zoll beschreibt das Verhältnis zu Branchenmindestlöhnen und zur Lohnuntergrenze in der Arbeitnehmerüberlassung. Vor einer pauschalen Anpassung auf 14,60 Euro ist deshalb immer zu klären, ob im konkreten Betrieb bereits eine höhere Vorgabe gilt.
Für welche Beschäftigten gilt die neue Untergrenze?
Der Mindestlohn gilt grundsätzlich für Arbeitnehmerinnen und Arbeitnehmer, die in Deutschland beschäftigt werden. Der Umfang der Tätigkeit und die Staatsangehörigkeit spielen dabei keine Rolle. Erfasst sind daher Vollzeit- und Teilzeitkräfte, Minijobber, Saisonarbeitskräfte und ausländische Beschäftigte während ihrer Arbeit im Inland. Auch kleine Betriebe und junge Unternehmen besitzen keine allgemeine Schonfrist.
Ausnahmen müssen eng geprüft werden
Ausgenommen sind unter anderem Jugendliche unter 18 Jahren ohne abgeschlossene Berufsausbildung. Für unmittelbar zuvor langzeitarbeitslose Beschäftigte greift in den ersten sechs Monaten einer neuen Beschäftigung eine gesetzliche Ausnahme. Praktika sind grundsätzlich erfasst, doch Pflichtpraktika sowie bestimmte Orientierungs- und ausbildungsbegleitende Praktika von höchstens drei Monaten können ausgenommen sein. Auszubildende fallen nicht unter den allgemeinen Mindestlohn, sondern unter die Regeln zur Mindestausbildungsvergütung. Eine bloße Bezeichnung als Praktikum oder freie Mitarbeit entscheidet nicht; maßgeblich ist die tatsächliche Ausgestaltung.
Wie verändern sich Minijobs im Jahr 2027?
Die Verdienstgrenze für geringfügig entlohnte Beschäftigungen ist dynamisch an den Mindestlohn gekoppelt. Diese steigt nach Angaben der Minijob-Zentrale von 603 Euro im Jahr 2026 auf 633 Euro im Jahr 2027. Die gesetzliche Formel lautet Mindestlohn mal 130, geteilt durch drei; das Ergebnis wird auf volle Euro aufgerundet. Über zwölf Monate entspricht die regelmäßige Grenze damit 7.596 Euro, sofern die Beschäftigung das ganze Jahr besteht.
Das mögliche Stundenvolumen bleibt fast gleich
Bei genau 14,60 Euro Stundenlohn ergeben 633 Euro rechnerisch rund 43,36 Arbeitsstunden im Monat. Die höhere Verdienstgrenze schafft also keinen großen zusätzlichen Stundenpuffer, weil sie zusammen mit dem Mindestlohn steigt. Ein bereits auf Kante geplanter Minijob benötigt weiterhin eine belastbare Einsatzplanung. Bei höherem Stundenlohn sinkt das zulässige regelmäßige Stundenvolumen entsprechend. Der bestehende Beitrag zur Minijob-Grenze und Stundenplanung erläutert die Grundsystematik, während die Werte für 2027 nun neu einzusetzen sind.
Regelmäßiger Verdienst ist nicht nur der Grundlohn
Für die Minijob-Beurteilung zählt der voraussichtliche regelmäßige Verdienst. Vertraglich zugesicherte Einmalzahlungen können in die Prognose einzubeziehen sein. Außerdem dürfen Urlaubsanspruch und Entgeltfortzahlung im Krankheitsfall nicht dadurch umgangen werden, dass ausschließlich geleistete Einsatzstunden bezahlt werden. Ein höherer Monat ist nicht automatisch schädlich, doch die gesetzlichen Bedingungen für ein gelegentliches und unvorhersehbares Überschreiten sind eng. Planbare Mehrarbeit sollte daher nicht als Ausnahme kalkuliert werden.
Wie lassen sich die zusätzlichen Personalkosten berechnen?
Die reine Lohndifferenz beträgt 0,70 Euro pro tatsächlich vergüteter Stunde. Bei beispielhaft 40 Wochenstunden und durchschnittlich 173,33 Monatsstunden steigt das Bruttoentgelt allein wegen der gesetzlichen Untergrenze rechnerisch um rund 121,33 Euro im Monat. Bei zehn vergleichbaren Vollzeitstellen wären es rund 1.213,31 Euro. Das sind Rechenbeispiele, keine vollständigen Arbeitgeberkosten: Hinzu kommen insbesondere Arbeitgeberanteile zur Sozialversicherung, Umlagen und gegebenenfalls Beiträge zur Berufsgenossenschaft.
Nicht nur Beschäftigte unter 14,60 Euro einplanen
Eine Erhöhung der untersten Entgeltstufe kann interne Lohnabstände verkleinern. Erfahrene Kräfte, Teamleitungen oder Beschäftigte mit Zusatzqualifikation liegen dann möglicherweise nur noch knapp oberhalb der neuen Untergrenze. Daraus folgt nicht automatisch ein gesetzlicher Anspruch auf denselben prozentualen Aufschlag. Für Personalbindung und nachvollziehbare Vergütungsstrukturen kann jedoch eine breitere Überprüfung sinnvoll sein. Die Kalkulation sollte deshalb eine gesetzlich zwingende Basisvariante und eine personalpolitisch gewünschte Anpassungsvariante unterscheiden.
Laufende Aufträge benötigen eine Nachkalkulation
Bei personalintensiven Dienstleistungen wirkt sich die Erhöhung auf bereits vereinbarte Projekte aus, deren Leistung erst 2027 erbracht wird. Festpreise lassen sich nicht allein wegen eines höheren Mindestlohns nachträglich ändern. Neue Angebote, Verlängerungsoptionen und Rahmenverträge sollten daher die absehbaren Lohnkosten bereits berücksichtigen. Neben der Lohnhöhe gehören bezahlte Nebenzeiten, Urlaubs- und Krankheitsvertretung sowie Einarbeitung in die Kalkulation. Für die Einordnung der gesamten Lohnnebenkosten bietet der Beitrag zu den Sozialversicherungswerten 2027 eine passende Ergänzung.
Welche Vergütungsmodelle sind besonders fehleranfällig?
Ein klar ausgewiesener Stundenlohn lässt sich vergleichsweise leicht anpassen. Schwieriger sind feste Monatsgehälter bei schwankenden Stunden, Stücklohn, Akkordlohn, Provisionen und Mischmodelle. Solche Modelle sind nicht automatisch unzulässig. Im jeweiligen Abrechnungszeitraum muss aber mindestens die Vergütung erreicht werden, die sich aus allen mindestlohnpflichtigen Stunden multipliziert mit 14,60 Euro ergibt.
Pauschalvergütungen brauchen eine Stundenkontrolle
Bei einem Monatsgehalt können zusätzliche Stunden den rechnerischen Stundenlohn unter die Grenze drücken. Vertragsklauseln, wonach sämtliche Mehrarbeit mit dem Gehalt abgegolten sei, lösen dieses Problem nicht. Maßgeblich bleibt jede tatsächlich geleistete und vergütungspflichtige Stunde. Die interne Prüfung sollte deshalb nicht nur das Soll aus dem Vertrag, sondern auch Dienstpläne, Zeiterfassung und genehmigte Mehrarbeit zusammenführen.
Sonderzahlungen sind nicht beliebig anrechenbar
Urlaubs- oder Weihnachtsgeld kann nur unter bestimmten Voraussetzungen auf den Mindestlohn angerechnet werden. Nach der BMAS-Einordnung muss eine anrechenbare Zahlung Gegenleistung für die normale Arbeitsleistung sein, unwiderruflich gezahlt werden und demselben Abrechnungszeitraum zugeordnet sein. Zahlungen für Betriebstreue oder Leistungen unter Widerrufsvorbehalt helfen bei der Erfüllung des laufenden Mindestlohnanspruchs grundsätzlich nicht. Sachleistungen ersetzen den Geldanspruch regelmäßig ebenfalls nicht.
Welche Verträge und Abrechnungen sollten angepasst werden?
Zunächst ist eine Beschäftigtenliste mit Vertragslohn, vereinbarter Arbeitszeit, tatsächlichen Stunden und Beschäftigungsart sinnvoll. Erfasst werden sollten auch ruhende Arbeitsverhältnisse, Aushilfen und Kräfte mit seltenen Einsätzen. Danach folgt eine Vergleichsrechnung für Januar 2027. Ein Vertrag, der einen niedrigeren Stundenlohn nennt, wird durch das Gesetz nicht wirksam unter die Grenze gedrückt; dennoch verhindert eine schriftliche Anpassung Widersprüche zwischen Vertrag und Abrechnung.
Die Lohnabrechnung rechtzeitig umstellen
Interne Lohnstellen oder externe Abrechnungsbüros benötigen die geänderten Stammdaten vor dem ersten Januar-Lauf. Zu prüfen sind Stundenlohn, Zuschlagsbasis, Arbeitszeitkonten, wiederkehrende Bezüge und die neue Minijob-Grenze. Der vorhandene Überblick zu den gesetzlichen Anforderungen an die Lohnabrechnung beschreibt die Grundlagen einer nachvollziehbaren Abrechnung. Für 2027 kommen die aktualisierten Entgeltwerte hinzu.
Änderungen verständlich dokumentieren
Eine Änderungsvereinbarung sollte den neuen Bruttostundenlohn, den Geltungsbeginn und gegebenenfalls die daraus folgende regelmäßige Arbeitszeit eindeutig festhalten. Bei Minijobs ist insbesondere zu vermeiden, dass lediglich der Monatsbetrag steigt, während ein überholtes Stundenkontingent bestehen bleibt. Die ältere Einordnung zum Mindestlohn und Minijobs zeigt, warum Arbeitszeit und Verdienstgrenze stets gemeinsam betrachtet werden müssen.
Welche Pflichten gelten für die Arbeitszeiterfassung?
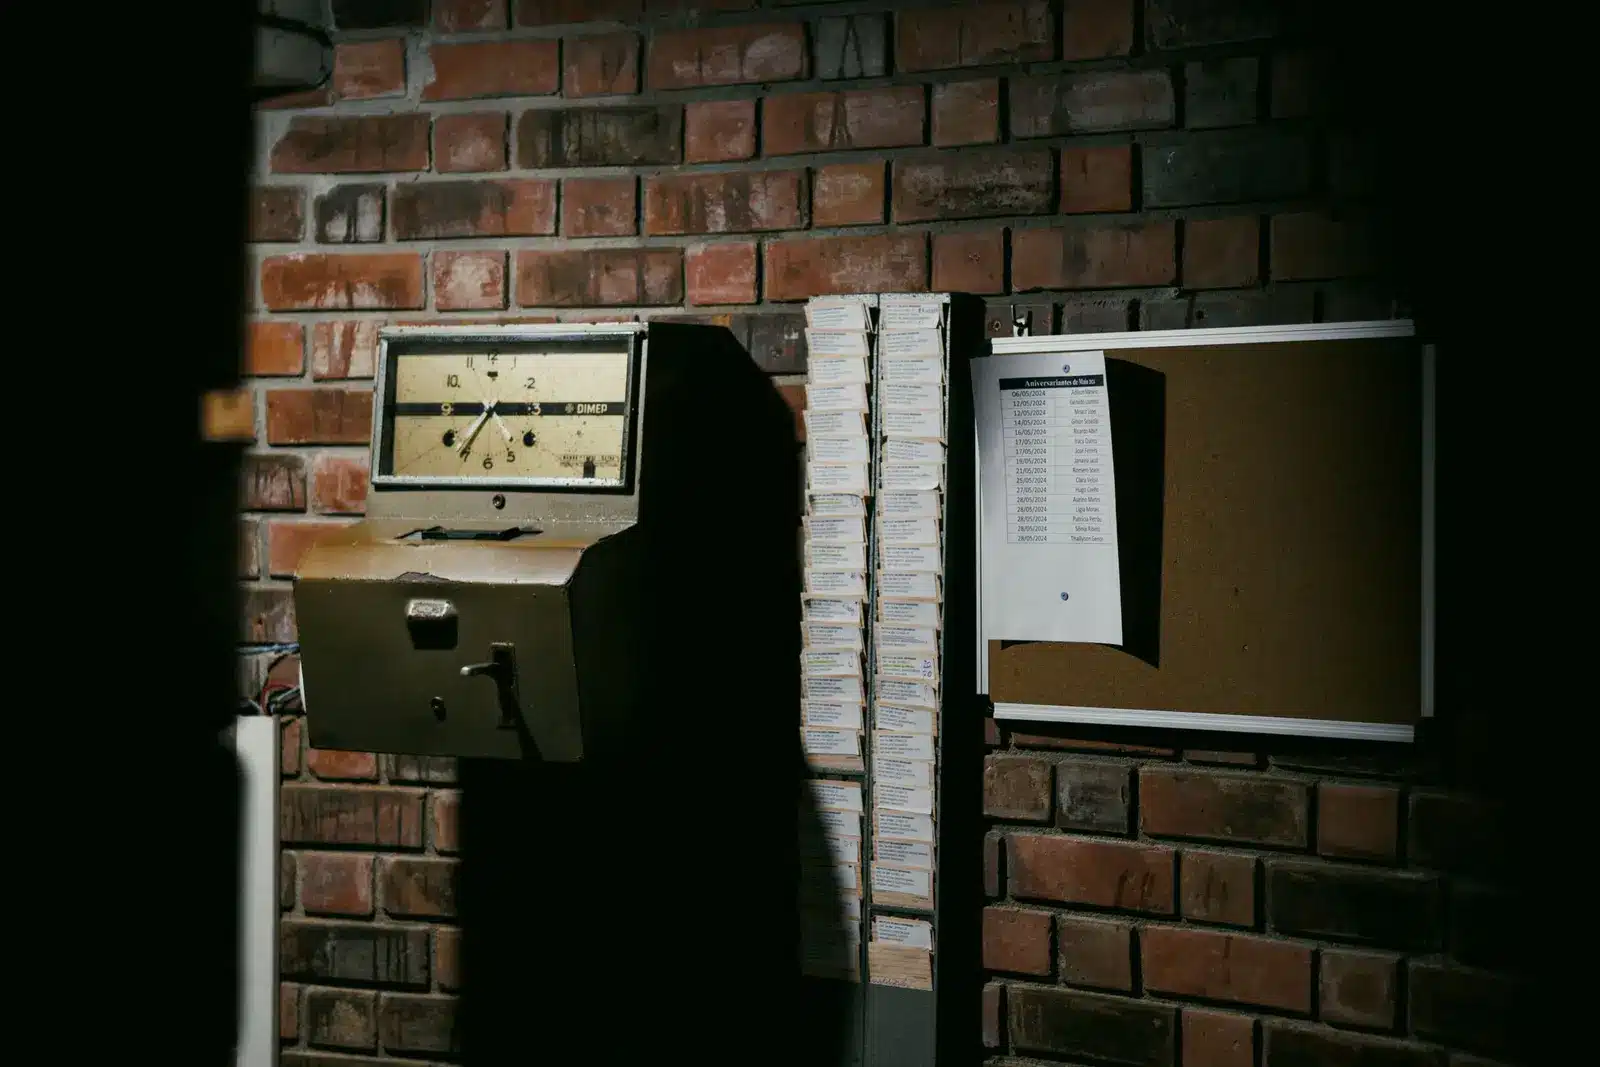
Für Minijobber außerhalb von Privathaushalten sowie für Beschäftigte in bestimmten, besonders kontrollierten Branchen gelten spezielle Dokumentationspflichten nach dem Mindestlohngesetz. Das BMAS nennt unter anderem Bau, Gastronomie, Transport und Logistik, Gebäudereinigung, Messebau sowie Friseur- und Kosmetikgewerbe. Aufzuzeichnen sind Beginn, Ende und Dauer der täglichen Arbeitszeit. Die Aufzeichnung muss spätestens bis zum Ablauf des siebten Kalendertages nach der Arbeitsleistung vorliegen.
Aufzeichnungen müssen prüfbar bleiben
Eine bestimmte technische Form ist allgemein nicht vorgeschrieben; handschriftliche oder digitale Aufzeichnungen können genügen. Verantwortlich für die Richtigkeit bleibt der Arbeitgeber. Nach § 17 Mindestlohngesetz sind die Unterlagen mindestens zwei Jahre aufzubewahren. Auch wenn im konkreten Fall keine besondere MiLoG-Aufzeichnungspflicht greift, bleibt eine verlässliche Erfassung praktisch wichtig, um den Stundenlohn bei Überstunden oder schwankenden Einsätzen nachweisen zu können.
Wie sieht ein sinnvoller Zeitplan bis Januar 2027 aus?
Im Oktober 2026 sollte die Bestandsaufnahme abgeschlossen werden: Welche Entgelte liegen unter oder knapp über 14,60 Euro, welche Minijobs bestehen und welche Branchenregelungen gelten? Im November können Kostenvarianten, Personaleinsatz und Preise für künftige Aufträge berechnet werden. Bis Anfang Dezember sollten notwendige Vertragsnachträge abgestimmt und der Abrechnungsdienst informiert sein. Vor dem Jahreswechsel folgt ein Test der Januarabrechnung einschließlich Minijob-Grenze, Zuschlägen und Zeitkonten.
Eine Kontrollabrechnung deckt Rechenfehler auf
Für jede betroffene Vergütungsart sollte mindestens ein realistischer Monat simuliert werden. Bei Stundenlohn genügt die Multiplikation nicht immer, weil Zuschläge, Krankheit, Urlaub und Feiertage hinzukommen können. Bei Monatsgehältern ist zusätzlich ein Monat mit hoher tatsächlicher Stundenzahl sinnvoll. Bei Minijobs muss die Jahresprognose zur regelmäßigen Verdienstgrenze passen. Abweichungen lassen sich so vor der produktiven Abrechnung korrigieren.
Welche Fehler treten bei der Umstellung häufig auf?
Ein typischer Fehler ist die ausschließliche Änderung des Stundenlohns ohne Anpassung der Personal- und Auftragskalkulation. Ebenso problematisch ist es, die neue Minijob-Grenze als frei verfügbaren Monatsbetrag zu behandeln, obwohl das tatsächliche Stundenvolumen schwankt. Pausen werden mitunter uneinheitlich erfasst, Vor- und Nacharbeiten übersehen oder Überstunden zu spät in das Arbeitszeitkonto übernommen.
Alte Vorlagen erzeugen Folgefehler
Vertragsmuster, Einsatzpläne und Tabellen enthalten häufig fest eingetragene Altwerte. Wird nur die Lohnsoftware geändert, können Führungskräfte weiter mit einem überholten Stundenlimit planen. Auch automatische Warnschwellen in Zeiterfassung und Buchhaltung benötigen eine Aktualisierung. Besonders wichtig ist die Trennung zwischen dem gesetzlichen Mindestlohn, der Minijob-Grenze und einem möglicherweise höheren Branchenmindestlohn.
Scheinselbstständigkeit ist keine Ausweichlösung
Eine bisher abhängig beschäftigte Tätigkeit darf nicht allein zur Kostensenkung in einen freien Auftrag umbenannt werden. Entscheidend ist, ob tatsächlich eine selbstständige Tätigkeit vorliegt. Eingliederung in den Betrieb, Weisungsgebundenheit und fehlendes Unternehmerrisiko können für Beschäftigung sprechen. Eine falsche Einordnung kann Nachforderungen bei Lohn und Sozialversicherung auslösen und ist kein tragfähiger Umgang mit steigenden Personalkosten.
Was bedeutet die Erhöhung für die Unternehmensplanung?
Die rechtliche Pflicht ist eindeutig, die betriebswirtschaftliche Reaktion bleibt unternehmensabhängig. Arbeitsabläufe, Kapazitäten, Preise und Personalstruktur können überprüft werden, ohne Arbeitsverdichtung oder unbezahlte Mehrarbeit zum Geschäftsmodell zu machen. Eine belastbare Planung verbindet rechtskonforme Stundenvergütung mit realistischen Leistungszeiten. Wo Preise angepasst werden müssen, sind transparente Kalkulationen und rechtzeitige Gespräche mit Geschäftskunden meist wirksamer als kurzfristige Korrekturen im Januar.
Fazit: Mindestlohn 2027 systematisch vorbereiten
Der Mindestlohn steigt am 1. Januar 2027 verbindlich auf 14,60 Euro brutto je Zeitstunde. Gleichzeitig erhöht sich die monatliche Minijob-Grenze auf 633 Euro. Für kleine Arbeitgeber besteht die zentrale Aufgabe darin, nicht nur einzelne Lohnwerte, sondern das gesamte Zusammenspiel aus Vertrag, tatsächlicher Arbeitszeit, Zuschlägen, Arbeitszeitkonto, Verdienstprognose und Kostenkalkulation zu prüfen.
Eine Bestandsaufnahme im Herbst 2026, schriftlich saubere Anpassungen und eine Testabrechnung vor dem Jahreswechsel reduzieren das Fehlerrisiko erheblich. Branchenmindestlöhne und individuelle Tarif- oder Vertragsansprüche bleiben gesondert zu beachten. Wo Unsicherheit über Praktika, Statusfragen, Sonderzahlungen oder Zeitkonten besteht, ist fachkundige arbeitsrechtliche beziehungsweise lohnabrechnungstechnische Prüfung sinnvoll.
Häufige Fragen zum Mindestlohn 2027
Die folgenden Antworten fassen die wichtigsten Werte und Umsetzungspunkte für die betriebliche Vorbereitung kompakt zusammen.
Wie hoch ist der gesetzliche Mindestlohn ab Januar 2027?
Ab dem 1. Januar 2027 beträgt er 14,60 Euro brutto je Zeitstunde. Die Erhöhung gegenüber dem Wert von 13,90 Euro im Jahr 2026 beträgt 70 Cent beziehungsweise 5,04 Prozent.
Wie hoch ist die Minijob-Grenze 2027?
Die dynamische Verdienstgrenze steigt auf 633 Euro monatlich. Bei einer ganzjährigen Beschäftigung sind das regelmäßig bis zu 7.596 Euro im Jahr. Sonderzahlungen und vorhersehbare Schwankungen müssen in die Verdienstprognose einbezogen werden.
Wie viele Stunden sind im Minijob bei 14,60 Euro möglich?
Bei exakt 14,60 Euro Stundenlohn ergeben 633 Euro rechnerisch etwa 43,36 Stunden im Monat. Bei einem höheren Stundenlohn liegt das regelmäßige Stundenvolumen niedriger. Die konkrete Planung muss außerdem bezahlte Ausfallzeiten und mögliche Sonderzahlungen berücksichtigen.
Müssen Arbeitsverträge zwingend neu geschrieben werden?
Der gesetzliche Anspruch gilt unabhängig davon, ob ein veralteter niedrigerer Betrag im Vertrag steht. Eine schriftliche Änderungsvereinbarung ist dennoch sinnvoll, damit Vertrag, Einsatzplanung und Abrechnung denselben Wert ausweisen. Bei geänderter Arbeitszeit oder weiteren Vertragsbedingungen kann sie besonders wichtig sein.
Gilt der Mindestlohn 2027 auch für Praktikanten?
Grundsätzlich ja, allerdings kennt das Mindestlohngesetz Ausnahmen. Dazu gehören Pflichtpraktika und bestimmte freiwillige Orientierungs- oder ausbildungsbegleitende Praktika bis zu drei Monaten. Die tatsächlichen Voraussetzungen des konkreten Praktikums sind entscheidend.
Wer kontrolliert die Einhaltung des Mindestlohns?
Zuständig ist die Finanzkontrolle Schwarzarbeit der Zollverwaltung. Der Zoll informiert Arbeitgeber über den allgemeinen Mindestlohn und die vorrangigen Sonderregelungen. Unvollständige Arbeitszeitaufzeichnungen erschweren den Nachweis einer korrekten Zahlung und können eigene Verstöße darstellen.
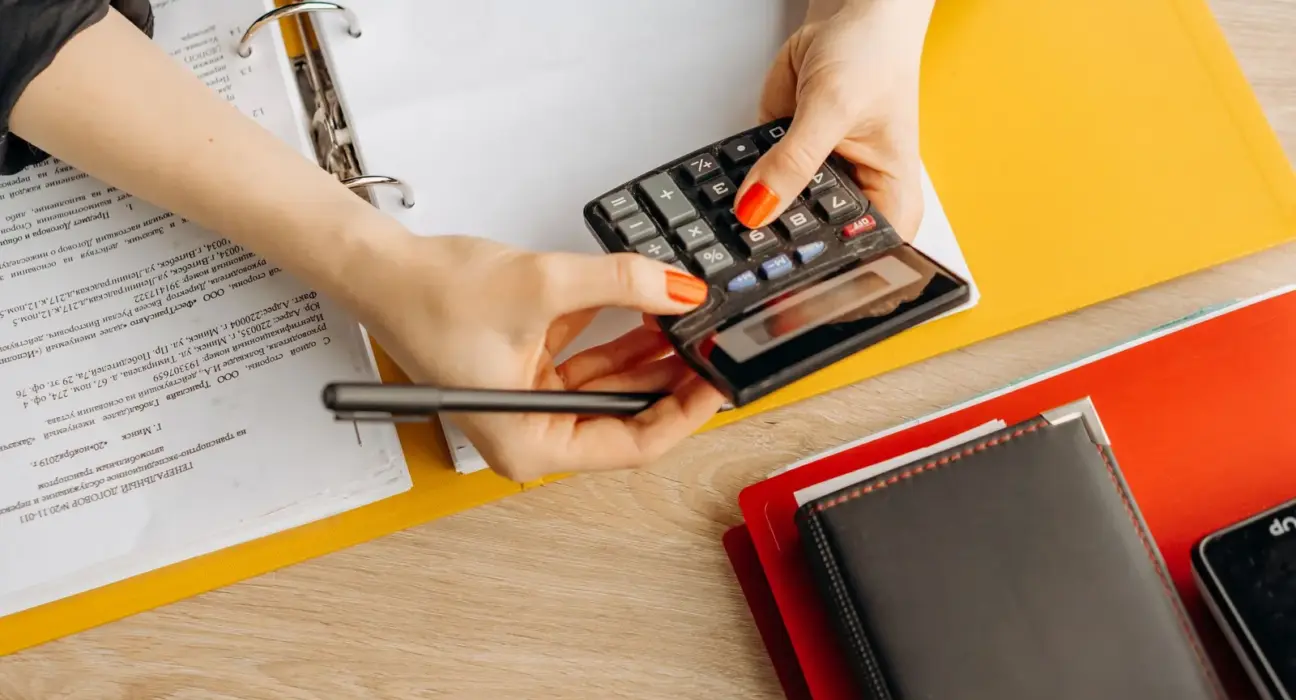
Bildnachweis: Beitragsbild „Lohnkalkulation mit Taschenrechner und Unterlagen“, Foto: Mikhail Nilov / Pexels, Pexels-Fotoseite, Foto-ID 8296974, Nutzung gemäß Pexels-Lizenz. Zweites Bild „Stempeluhr mit Zeitkarten zur Arbeitszeiterfassung“, Foto: Vitor Diniz / Pexels, Pexels-Fotoseite, Foto-ID 23549137, Nutzung gemäß Pexels-Lizenz.