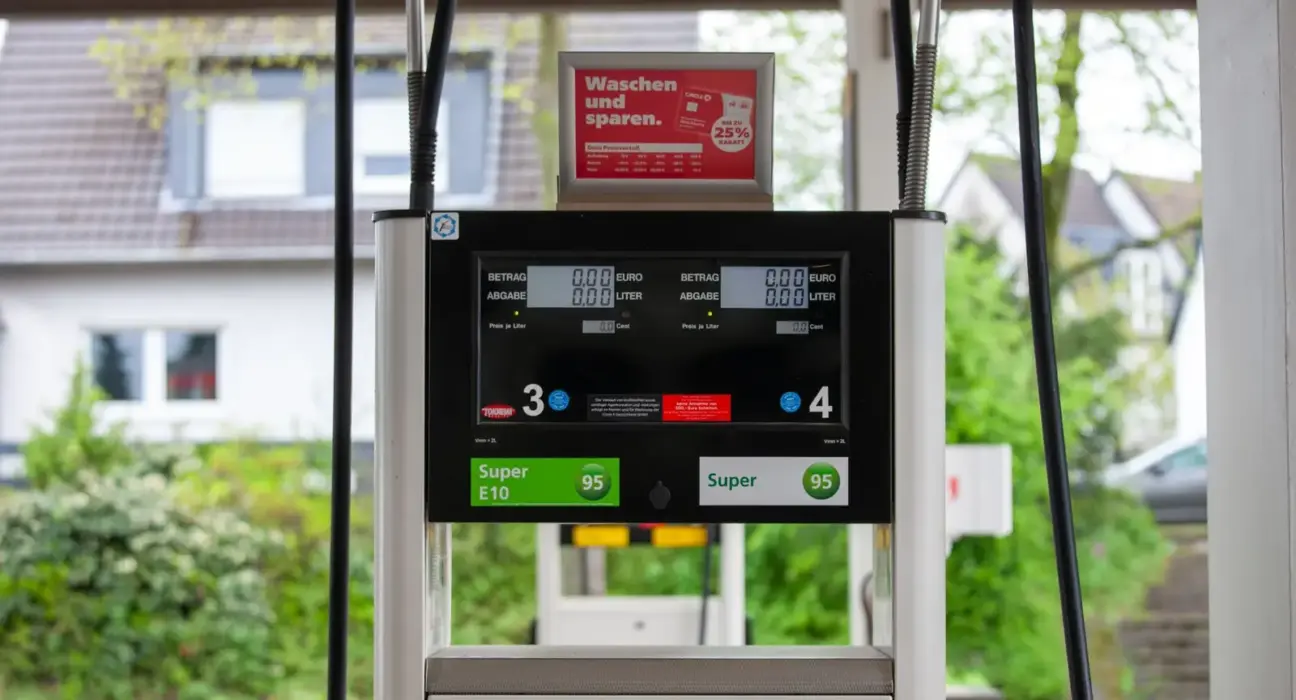
Für viele Solo-Selbstständige und kleine Betriebe ist Kraftstoff kein gelegentlicher Privatposten, sondern ein laufender Kostenfaktor. Handwerksunternehmen fahren zu Baustellen, Pflegedienste zu betreuten Personen, mobile Dienstleister zu Kundenterminen und Lieferbetriebe täglich durch feste Tourengebiete. Vor diesem Hintergrund hat die am 25. September 2026 bestätigte Senkung der Energiesteuer unmittelbare betriebliche Bedeutung. Nach Angaben der Bundesregierung sollen die Steuersätze für Benzin und Diesel vom 1. Oktober bis zum 31. Dezember 2026 um 14,04 Cent je Liter sinken. Einschließlich der entsprechend niedrigeren Umsatzsteuer ist an der Zapfsäule eine Entlastung von bis zu rund 17 Cent je Liter möglich.
Die Formulierung „bis zu“ ist entscheidend. Die Steuer sinkt in einer bestimmten Höhe, der Endpreis an der Tankstelle entsteht aber weiterhin am Markt. Rohölpreis, Wechselkurs, regionale Konkurrenz, Transportkosten und Preisentscheidungen der Anbieter wirken parallel. Ein Betrieb kann deshalb nicht davon ausgehen, dass jeder Liter am 1. Oktober exakt 17 Cent weniger kostet als am Vortag. Ebenso wenig ist ein Antrag erforderlich: Die Entlastung soll über den niedrigeren Steueranteil im Kraftstoffpreis wirken.
Für die betriebliche Praxis stellen sich damit mehrere Fragen. Zu klären ist, wie die vorübergehende Senkung in Liquiditäts- und Tourenplanung einfließt, was sie bei Betriebsausgaben und Vorsteuer verändert und wie Tankbelege in den drei Monaten dokumentiert werden sollten. Wichtig ist außerdem die zeitliche Begrenzung: Die aktuelle Regelung endet nach dem Stand vom 25. September 2026 mit Ablauf des 31. Dezember 2026. Ein für 2027 politisch angekündigter Preisdeckel ist davon zu trennen und darf noch nicht wie geltendes Recht behandelt werden.
Was wurde beim Tankrabatt ab Oktober 2026 beschlossen?
Die Bundesregierung teilte am 25. September 2026 mit, dass Bundestag und Bundesrat der befristeten Steuersenkung zugestimmt haben. Der Bund will die Energiesteuer auf Benzin und Diesel bis zum Jahresende um rund 14 Cent je Liter senken. Einschließlich des Umsatzsteuereffekts nennt die Bundesregierung eine mögliche Bruttoentlastung von etwa 17 Cent je Liter. Das finanzielle Entlastungsvolumen für Bevölkerung und Wirtschaft wird mit rund 2,5 Milliarden Euro angegeben.
Zeitraum vom 1. Oktober bis 31. Dezember
Der Finanzausschuss des Bundestages bezifferte die Senkung bereits am 23. September auf 14,04 Cent je Liter und nannte als Geltungszeitraum den 1. Oktober bis 31. Dezember 2026. Für eine betriebliche Kalkulation sind damit drei Monate relevant. Rechnungen und Tankvorgänge vor Beginn oder nach Ende des Zeitraums werden nicht nachträglich günstiger. Maßgeblich ist der Preis, der beim jeweiligen Bezug tatsächlich berechnet und auf dem Beleg ausgewiesen wird.
Warum 14 Cent Steuer nicht automatisch 17 Cent Preisnachlass bedeuten
Auf den Kraftstoffpreis fällt Umsatzsteuer an. Sinkt die Energiesteuer als Bestandteil des Nettopreises, reduziert sich auch der darauf entfallende Umsatzsteuerbetrag. Daraus ergibt sich rechnerisch die mögliche Entlastung von rund 17 Cent brutto. Die Energiesteuer ist jedoch nur ein Preisbestandteil. Das Bundesfinanzministerium erläuterte bereits zur vorangegangenen Senkung im Mai und Juni 2026, dass es den Lieferanten obliegt, die geringere Steuerbelastung an Endkunden weiterzugeben. Für den neuen Zeitraum bleibt daher der tatsächlich sichtbare Stationspreis maßgeblich.
Welche Selbstständigen und Betriebe besonders profitieren können
Die absolute Entlastung hängt vor allem von der getankten Menge ab. Ein Beratungsbüro mit wenigen Fahrten hat einen geringeren Effekt als ein Handwerksbetrieb, ein Kurierdienst oder ein Unternehmen mit mehreren Servicefahrzeugen. Das ändert nichts daran, dass auch einzelne Geschäftsfahrten günstiger werden können. Die Maßnahme unterscheidet nicht nach Branche, Rechtsform oder Unternehmensgröße. Entscheidend ist, dass Benzin oder Diesel während des begünstigten Zeitraums zu einem Preis bezogen wird, in dem die niedrigere Steuer weitergegeben wurde.
Mobile Dienstleistungen, Handwerk und Außendienst
Bei mobilen Dienstleistungen schlagen Fahrten unmittelbar auf die Auftragskosten durch. Besonders bei kleinen Auftragswerten kann der Anteil von Anfahrt, Materialbeschaffung und Rückfahrt erheblich sein. Der Tankrabatt senkt diesen Anteil zeitweise, beseitigt aber keine strukturell zu knapp kalkulierte Anfahrtspauschale. In der allgemeinen Kostenplanung sollten neben Kraftstoff weiterhin Versicherung, Wartung, Reifen, Finanzierung, Wertverlust und nicht produktiv abrechenbare Fahrzeit berücksichtigt werden. Die Übersicht zu den typischen Kosten einer Gründung zeigt, warum einzelne günstigere Kostenpositionen nicht mit den gesamten Fahrzeugkosten verwechselt werden dürfen.
Fahrdienste, Kurier- und Lieferbetriebe
Bei fahrintensiven Geschäftsmodellen ist die Wirkung größer, zugleich bleibt die Marge empfindlich gegenüber Preisänderungen. Ein Fahrdienst darf die mögliche Entlastung deshalb nicht isoliert betrachten. Leerfahrten, Wartezeiten, Plattformprovisionen, Fahrzeugverschleiß und die Auslastung bestimmen weiterhin den tatsächlichen Ertrag. Das wird auch beim Blick auf die Faktoren deutlich, die das Einkommen eines Uber-Fahrers beeinflussen. Für Kurier- und Lieferbetriebe gilt derselbe Grundsatz: Ein niedrigerer Literpreis verbessert die variable Kostenposition, ersetzt aber keine Touren- und Deckungsbeitragsrechnung.
Betriebe mit Tankkarten oder Rahmenverträgen
Bei Tankkarten, Flottenverträgen oder zeitversetzter Abrechnung sollte geprüft werden, welcher Preis laut Vertrag und Einzeltransaktion gilt. Das Rechnungsdatum allein sagt nicht zwingend, wann und zu welchem Literpreis getankt wurde. Für die Buchhaltung sollte jede Sammelrechnung den einzelnen Bezug nachvollziehbar ausweisen. Betriebe mit Preisformeln oder vertraglichen Rabatten müssen zusätzlich prüfen, ob die Steuersenkung vollständig, anteilig oder zeitversetzt in die Abrechnung einfließt. Maßgeblich bleiben Vertrag, Beleg und tatsächliche Abrechnung; eine pauschale Annahme von 17 Cent je Liter wäre ungeeignet.
Wie wirkt sich die Senkung auf Betriebsausgaben und Vorsteuer aus?
Die Energiesteuersenkung ist für einen gewöhnlichen Tankvorgang keine gesonderte Förderzahlung an den Betrieb. Sie vermindert den möglichen Endpreis. In der Buchhaltung wird deshalb weiterhin der Rechnungsbetrag erfasst, der tatsächlich gezahlt wurde. Ist die Fahrt betrieblich veranlasst und sind die gesetzlichen Voraussetzungen erfüllt, können die entsprechenden Fahrzeugkosten Betriebsausgaben sein. Die grundlegende Definition enthält § 4 Absatz 4 Einkommensteuergesetz: Betriebsausgaben sind Aufwendungen, die durch den Betrieb veranlasst sind.
Ein niedrigerer Preis führt zu einem niedrigeren Aufwand
Sinkt der auf dem Beleg ausgewiesene Betrag, fällt auch die verbuchte Kraftstoffausgabe geringer aus. Der Liquiditätsvorteil wird dadurch nicht aufgehoben. Zwar mindert eine niedrigere Betriebsausgabe den steuerlichen Gewinn weniger stark als eine höhere Ausgabe, wirtschaftlich bleibt der Betrieb aber um den nicht gezahlten Betrag besser gestellt. Es wäre deshalb falsch, mehr Kraftstoff allein mit dem Argument zu kaufen, eine hohe Ausgabe sei steuerlich günstiger. Eine Betriebsausgabe reduziert nicht den Gewinn in gleicher Höhe wie die spätere Steuerzahlung, sondern nur die Bemessungsgrundlage.
Vorsteuerabzug richtet sich nach der Rechnung
Ein vorsteuerabzugsberechtigtes Unternehmen kann die auf einer ordnungsgemäßen Rechnung ausgewiesene Umsatzsteuer nach den Voraussetzungen des § 15 Umsatzsteuergesetz als Vorsteuer abziehen. Wenn der Brutto- und Nettopreis sinken, sinkt regelmäßig auch der absolute Umsatzsteuerbetrag auf dem Beleg. Maßgeblich ist nicht eine selbst errechnete theoretische Steuerentlastung, sondern der ausgewiesene Rechnungsbetrag. Kleinunternehmer ohne Vorsteuerabzug behandeln den gezahlten Bruttobetrag entsprechend ihrer steuerlichen Situation als Aufwand, soweit die Ausgabe betrieblich veranlasst ist.
Privatfahrzeug und Kilometerpauschale
Wird ein privates Fahrzeug für eine betriebliche Auswärtstätigkeit genutzt und werden die Fahrtkosten mit einer zulässigen Kilometerpauschale angesetzt, verändert der Tankrabatt den Pauschalsatz nicht automatisch. Die Pauschale bildet mehrere Fahrzeugkosten ab und folgt den steuerlichen Vorgaben, nicht dem Tagespreis an der Tankstelle. Werden dagegen tatsächliche Fahrzeugkosten ermittelt, fließen die niedrigeren Kraftstoffausgaben in diese Berechnung ein. Bei gemischter privater und betrieblicher Nutzung bleiben Aufteilung, Nachweis und Zuordnung entscheidend. Bei Unsicherheit kann die Einordnung mit einem Steuerberater für Selbstständige sinnvoll sein.
Wie lässt sich die Entlastung seriös kalkulieren?
Eine brauchbare Planung arbeitet nicht mit dem maximalen Werbewert, sondern mit eigenen Verbrauchsdaten. Dafür kann der durchschnittliche monatliche Kraftstoffbezug der vergangenen Monate herangezogen werden. Multipliziert mit der tatsächlich beobachteten Preisdifferenz ergibt sich ein realistischerer Liquiditätseffekt. Bei 300 Litern im Monat wären 17 Cent rechnerisch 51 Euro; liegt die tatsächliche Preisdifferenz nur bei zehn Cent, beträgt der Effekt 30 Euro. Diese Beispiele sind keine Prognose, sondern zeigen, warum Stationspreise und Belege wichtiger sind als der theoretische Höchstwert.
Referenzpreise sauber vergleichen
Für einen belastbaren Vergleich sollte nicht nur der Preis unmittelbar vor und nach Mitternacht gegenübergestellt werden. Kraftstoffpreise schwanken im Tagesverlauf und zwischen Tankstellen. Sinnvoller ist ein Vergleich gleicher Wochentage, ähnlicher Uhrzeiten und derselben Region über mehrere Wochen. Eine kurze betriebliche Auswertung kann festhalten, wie viele Liter bezogen wurden, welcher Nettobetrag entstand und wie sich die Kosten je gefahrenem Kilometer entwickelten. Passende digitale Werkzeuge für den Geschäftsalltag können Belege, Fahrten und Touren zusammenführen, ohne die steuerlich erforderlichen Originalnachweise zu ersetzen.
Preise und Angebote nicht vorschnell ändern
Eine nur drei Monate geltende Entlastung rechtfertigt nicht automatisch eine dauerhafte Senkung von Anfahrtspauschalen oder Lieferpreisen. Bestehende Kalkulationen sollten zunächst daraufhin geprüft werden, welcher Anteil des Endpreises tatsächlich auf Kraftstoff entfällt. Ebenso wichtig ist die Frage, ob die vorherigen Preissprünge überhaupt vollständig in Kundenpreise eingerechnet wurden. Eine sachliche Kommunikation trennt temporäre Marktbewegungen von langfristigen Kostenbestandteilen und verhindert, dass zum Jahreswechsel eine erneute Preisanpassung nötig wird.
Welche Dokumentation ist zwischen Oktober und Dezember wichtig?
Tankbelege sollten weiterhin zeitnah und vollständig erfasst werden. Für den Vorsteuerabzug und die Zuordnung als Betriebsausgabe müssen die üblichen Rechnungsanforderungen beachtet werden. Bei Kleinbetragsrechnungen gelten Erleichterungen, doch Datum, Betrag, Steuerangaben und leistendes Unternehmen müssen nachvollziehbar bleiben. Bei Tankkarten kommen Einzeltransaktionen und Sammelrechnung zusammen. Elektronische Belege sollten so gespeichert werden, dass Inhalt, Lesbarkeit und Verbindung zur Buchung erhalten bleiben.
Fahrten und betriebliche Veranlassung trennen
Der günstigere Kraftstoffpreis ändert nichts an der notwendigen Abgrenzung zwischen betrieblicher und privater Nutzung. Ein Beleg allein beweist noch nicht, dass die gesamte Tankfüllung betrieblich veranlasst war. Je nach Zuordnung des Fahrzeugs und gewählter Methode können Fahrtenbuch, Reisekostenaufzeichnung oder andere nachvollziehbare Unterlagen erforderlich sein. Bei mehreren Fahrzeugen sollte aus der Dokumentation hervorgehen, welcher Tankvorgang zu welchem Fahrzeug gehört. Das erleichtert zugleich die Kontrolle des Verbrauchs und kann unplausible Abweichungen sichtbar machen.
Keine künstliche Bevorratung ohne betrieblichen Grund
Die Befristung kann den Gedanken nahelegen, kurz vor Jahresende größere Mengen zu kaufen. Für gewöhnliche Fahrzeuge ist das durch die Tankkapazität ohnehin begrenzt. Eine darüber hinausgehende Lagerung bringt Sicherheits-, Umwelt- und Rechtsfragen mit sich und gehört nicht zu einer normalen Sparmaßnahme. Wirtschaftlich sinnvoll ist vielmehr, notwendige Fahrten gut zu bündeln, Touren zu optimieren und reguläre Tankvorgänge preisbewusst zu planen. Der Tankrabatt sollte ineffiziente Fahrten nicht verdecken.
Was gilt nach dem 31. Dezember 2026?
Die beschlossene Energiesteuersenkung ist bis Ende 2026 befristet. Die Bundesregierung kündigt Gespräche über einen vorübergehenden Spritpreisdeckel spätestens ab dem 1. Januar 2027 an. Diese Absicht ist nicht mit einer bereits feststehenden Anschlussregelung gleichzusetzen. Ausgestaltung, Bezugsgröße, Dauer und mögliche Voraussetzungen sind noch offen. Für Budgets ab Januar sollte daher zunächst wieder mit regulären Marktpreisen kalkuliert werden. Eine spätere belastbare Regelung kann anschließend in die Planung aufgenommen werden.
Fazit: Kurzfristige Entlastung, aber kein neuer Kalkulationsmaßstab
Der Tankrabatt ab Oktober 2026 kann die laufenden Kosten fahrintensiver Selbstständiger und kleiner Unternehmen spürbar senken. Die Energiesteuer auf Benzin und Diesel soll zwischen dem 1. Oktober und dem 31. Dezember um 14,04 Cent je Liter sinken; zusammen mit dem Umsatzsteuereffekt ist eine Entlastung von bis zu rund 17 Cent brutto möglich. Ein exakt entsprechender Preisrückgang an jeder Tankstelle ist jedoch nicht garantiert, weil weitere Marktbestandteile den Endpreis bestimmen.
In der Buchhaltung entsteht keine besondere Zuschussposition. Erfasst werden der tatsächlich gezahlte Kraftstoffpreis, die auf dem Beleg ausgewiesene Umsatzsteuer und die betriebliche Zuordnung. Eine niedrigere Ausgabe verbessert die Liquidität, auch wenn dadurch der steuerlich abziehbare Aufwand geringer ausfällt. Für die Unternehmensplanung eignet sich die Maßnahme als zeitlich begrenzter Puffer, nicht als Grundlage für dauerhaft niedrigere Kundenpreise. Entscheidend bleiben reale Verbrauchsdaten, vollständige Belege und eine vorsichtige Kalkulation für die Zeit nach dem Jahreswechsel.
Häufige Fragen zum Tankrabatt ab Oktober 2026
Die wichtigsten praktischen Folgen der befristeten Regelung lassen sich in sechs Punkten zusammenfassen.
Wie lange gilt die Energiesteuersenkung?
Nach dem Stand vom 25. September 2026 gelten die reduzierten Steuersätze vom 1. Oktober bis einschließlich 31. Dezember 2026. Für 2027 ist zwar ein Preisdeckel politisch angekündigt, dessen konkrete Ausgestaltung steht aber noch nicht fest.
Müssen Selbstständige den Tankrabatt beantragen?
Nein. Die Entlastung erfolgt über den reduzierten Energiesteueranteil im Kraftstoffpreis. Entscheidend ist, welchen Preis die Tankstelle tatsächlich verlangt und auf dem Beleg ausweist.
Wird Benzin und Diesel sicher 17 Cent billiger?
Nein, 17 Cent sind die mögliche rechnerische Bruttoentlastung einschließlich Umsatzsteuereffekt. Andere Preisbestandteile und Marktbewegungen können den sichtbaren Unterschied an der Zapfsäule vergrößern oder verkleinern.
Wie wird günstigerer Kraftstoff gebucht?
Gebucht wird der tatsächlich auf der Rechnung ausgewiesene Betrag. Bei bestehender Vorsteuerabzugsberechtigung wird die ausgewiesene Umsatzsteuer nach den allgemeinen Regeln behandelt. Die Steuersenkung selbst ist keine gesonderte Betriebseinnahme.
Ändert sich die Kilometerpauschale durch den Tankrabatt?
Eine steuerlich zulässige Kilometerpauschale ändert sich nicht automatisch mit dem Kraftstoffpreis. Werden tatsächliche Fahrzeugkosten angesetzt, wirken sich die niedrigeren Tankkosten dagegen auf die Berechnung aus.
Sollten Betriebe vor Jahresende Kraftstoff bevorraten?
Eine zusätzliche Lagerung allein wegen der befristeten Steuersenkung ist regelmäßig keine sinnvolle Standardmaßnahme. Sicherheits-, Umwelt- und Rechtsanforderungen können den möglichen Preisvorteil überwiegen. Normale Tankvorgänge und eine effizientere Tourenplanung sind der belastbarere Ansatz.
Hinweis: Der Beitrag informiert allgemein auf Grundlage des am 25. September 2026 veröffentlichten Stands und ersetzt keine individuelle Steuer- oder Rechtsberatung.
Bildnachweis: Beitragsbild von Peter Jochim über Pexels (Foto-ID 37043845); Bild im Text von Tima Miroshnichenko über Pexels (Foto-ID 6169129). Nutzung gemäß Pexels-Lizenz.