Für viele kleine Läden, gastronomische Betriebe, Handwerksunternehmen und andere Selbstständige mit Bargeldumsätzen zeichnet sich eine grundlegende Änderung ab. Das Bundeskabinett hat am 23. September 2026 den Entwurf für ein Zweites Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen beschlossen. Kernpunkte sind eine Pflicht zum Einsatz elektronischer Aufzeichnungssysteme ab 2028 und der digitale Kassenbeleg als Regelfall. Gleichzeitig soll ein Papierbeleg weiterhin verlangt werden können. Damit verbindet der Entwurf strengere Vorgaben für die Kassenführung mit einer spürbaren Entlastung beim täglichen Bon-Druck.
Der Kabinettsbeschluss ist für betroffene Betriebe ein wichtiges Planungssignal, aber noch kein geltendes Gesetz. Bundestag und Bundesrat müssen das Vorhaben noch beraten. Einzelheiten können sich im parlamentarischen Verfahren deshalb ändern. Nach dem vom Bundesfinanzministerium veröffentlichten Stand soll die Kassenpflicht Betriebe erfassen, deren jährlicher Gesamtumsatz über 100.000 Euro liegt. Eine Ausnahme ist vorgesehen, wenn der jährliche Barumsatz 12.000 Euro nicht überschreitet. Weitere Ausnahmen sollen unter anderem für Vertrauenskassen, bestimmte Formen der Direktvermarktung sowie Wochen- und Jahrmärkte möglich sein.
Gerade die Kombination aus Gesamtumsatz und Barumsatz macht eine frühzeitige Prüfung sinnvoll. Ein Unternehmen kann die Gesamtumsatzgrenze überschreiten, aber wegen geringer Bargeldeinnahmen dennoch unter die vorgesehene Ausnahme fallen. Umgekehrt reicht der bloße Hinweis auf eine kleine Bargeldquote nicht aus, wenn die gesetzliche Grenze überschritten wird. Für eine belastbare Einordnung müssen Umsatzarten, Kassenprozesse und eingesetzte Systeme getrennt betrachtet werden. Auch Übergangsfragen, technische Anforderungen und Nachweise werden erst nach Abschluss des Gesetzgebungsverfahrens vollständig feststehen.
Der folgende Überblick erläutert den Regierungsentwurf mit Stand 23. September 2026, grenzt ihn vom geltenden Recht ab und zeigt, welche organisatorischen Vorarbeiten schon jetzt sinnvoll sind. Er ersetzt keine individuelle Steuer- oder Rechtsberatung. Für Grenzfälle kommt es auf die endgültige Gesetzesfassung, die konkrete Betriebsstruktur und gegebenenfalls auf verbindliche Verwaltungsanweisungen an.
Was das Zweite Kassengesetz ab 2028 ändern soll
Nach der Mitteilung des Bundesfinanzministeriums vom 23. September 2026 soll die bislang bestehende Wahlmöglichkeit zwischen einer offenen Ladenkasse und einem elektronischen Aufzeichnungssystem für größere Betriebe eingeschränkt werden. Wer die vorgesehenen Umsatzgrenzen überschreitet und nicht unter eine Ausnahme fällt, soll ab 2028 ein elektronisches Aufzeichnungssystem verwenden müssen. Das betrifft nicht nur klassische Einzelhandelsgeschäfte. Je nach endgültiger Ausgestaltung können auch Gastronomie, personenbezogene Dienstleistungen, Handwerk, Marktverkauf und andere Geschäftsmodelle mit Bareinnahmen relevant sein.
Der Entwurf setzt an einem praktischen Problem der Steuerprüfung an: Offene Ladenkassen liefern keine elektronischen Einzelaufzeichnungen, die sich automatisiert auswerten lassen. Das Bundesfinanzministerium beziffert die Zahl der derzeit noch genutzten offenen Ladenkassen auf etwa 115.000. Die geplante Pflicht soll Manipulationen erschweren und Prüfungen vereinheitlichen. Sie bedeutet jedoch nicht, dass jede selbstständige Tätigkeit künftig eine Registrierkasse benötigt. Reine Rechnungsbetriebe ohne Kassenumsätze, kleine Betriebe unterhalb der Schwellen und ausdrücklich ausgenommene Verkaufsformen müssen getrennt betrachtet werden.
Für die Vorbereitung ist wichtig, dass eine elektronische Kasse nicht lediglich ein Kartenlesegerät bezeichnet. Maßgeblich ist ein System, das Geschäftsvorfälle aufzeichnet und die steuerlichen Anforderungen erfüllt. Ein Zahlungsdienstleister kann Kartenzahlungen abwickeln, ohne dadurch automatisch die vollständige Kassenführung zu ersetzen. Ebenso macht eine Smartphone-Zahlung aus einer offenen Ladenkasse noch kein gesetzeskonformes elektronisches Kassensystem.
Was bereits heute für elektronische Kassensysteme gilt
Das geltende Recht enthält schon jetzt strenge Regeln, sobald ein elektronisches Aufzeichnungssystem eingesetzt wird. Nach § 146a Abgabenordnung müssen Geschäftsvorfälle einzeln, vollständig, richtig, zeitgerecht und geordnet aufgezeichnet werden. Die Aufzeichnungen sind durch eine zertifizierte technische Sicherheitseinrichtung, kurz TSE, zu schützen. Außerdem besteht grundsätzlich eine Belegausgabepflicht. Der neue Entwurf schafft diese Pflichten also nicht vollständig neu, sondern erweitert vor allem den Kreis der Betriebe, die ein elektronisches System verwenden sollen.
Für Betriebe, die schon heute eine TSE-gesicherte Kasse nutzen, ist deshalb nicht automatisch ein vollständiger Austausch erforderlich. Entscheidend wird sein, ob Hard- und Software die künftigen Vorgaben, insbesondere die digitale Belegausgabe und neue Meldeanforderungen, unterstützen. Vorzeitige Kaufentscheidungen allein aufgrund des Kabinettsbeschlusses wären riskant. Sinnvoller ist eine Bestandsaufnahme mit Herstellerangaben zu Updatefähigkeit, Laufzeit der TSE, Datenexport und Schnittstellen.
Die Daten müssen nicht nur manipulationsgeschützt gespeichert, sondern bei einer Prüfung in einem auswertbaren Format bereitgestellt werden können. Das Bundesfinanzministerium nennt dafür insbesondere die Digitale Schnittstelle der Finanzverwaltung für Kassensysteme, kurz DSFinV-K. Wer ohnehin die Prozesse rund um die E-Rechnung neu ordnet, kann Kassen-, Zahlungs- und Buchhaltungsdaten gemeinsam betrachten. Beide Themen betreffen zwar unterschiedliche Rechtsgrundlagen, profitieren aber von klaren Zuständigkeiten, konsistenten Stammdaten und verlässlichen Archiven.
Welche Umsatzgrenzen im Entwurf vorgesehen sind
Nach dem veröffentlichten Regierungsstand soll die elektronische Kassenpflicht ab 2028 grundsätzlich gelten, wenn der jährliche Gesamtumsatz eines Betriebs mehr als 100.000 Euro beträgt. Daneben ist eine Ausnahme vorgesehen, wenn der Barumsatz im Jahr 12.000 Euro nicht übersteigt. Die beiden Größen erfüllen unterschiedliche Funktionen. Der Gesamtumsatz beschreibt die wirtschaftliche Größe des Betriebs, während der Barumsatz den Umfang der besonders kassenrelevanten Geschäftsvorfälle abbildet.
Für die Praxis folgt daraus eine zweistufige Prüfung. Zunächst ist festzustellen, ob der maßgebliche Gesamtumsatz die Schwelle überschreitet. Danach ist zu prüfen, ob trotz Überschreitens die Barumsatz-Ausnahme greift. Noch offen ist, wie der endgültige Gesetzestext einzelne Umsatzbegriffe, Bezugszeiträume, Neugründungen, schwankende Jahresumsätze oder verbundene Tätigkeiten im Detail behandelt. Solange die parlamentarische Beratung nicht abgeschlossen ist, sollten Prognosen deshalb als Planungsannahmen und nicht als endgültige Rechtsentscheidung dokumentiert werden.
Auch die Kleinunternehmerregelung beantwortet die Kassenfrage nicht automatisch. Die umsatzsteuerliche Sonderregelung verfolgt einen anderen Zweck und hat eigene Grenzen. Ein hilfreicher Überblick zur Kleinunternehmerregelung und ihren Voraussetzungen zeigt, warum steuerliche Schwellenwerte nicht miteinander gleichgesetzt werden dürfen. Ob eine Kassenpflicht besteht, richtet sich nach dem zukünftigen Kassengesetz und nicht allein danach, ob Umsatzsteuer auf Rechnungen ausgewiesen wird.
Welche Ausnahmen der Regierungsentwurf vorsieht
Die angekündigten Ausnahmen sollen Konstellationen berücksichtigen, in denen ein elektronisches System unverhältnismäßig oder praktisch schwer einsetzbar wäre. Das Bundesfinanzministerium nennt Vertrauenskassen sowie bestimmte Formen der landwirtschaftlichen Direktvermarktung, Wochenmärkte und Jahrmärkte. Daraus folgt jedoch keine pauschale Befreiung für jede mobile oder saisonale Tätigkeit. Maßgeblich werden die genaue gesetzliche Definition und mögliche Verwaltungsregeln sein.
Eine Vertrauenskasse ist nicht mit jeder unbeaufsichtigten Bargeldkasse gleichzusetzen. Typischerweise bezahlen Kundinnen und Kunden dort ohne unmittelbar anwesendes Verkaufspersonal, etwa an einem Selbstbedienungsstand. Bei einem regelmäßig besetzten Marktstand besteht dagegen ein anderer Ablauf. Betriebe sollten deshalb nicht allein mit einer Branchenbezeichnung argumentieren, sondern den tatsächlichen Verkaufsvorgang beschreiben: Ort, Personalbesetzung, Zahlungsmethoden, Häufigkeit, Umsatz und technische Rahmenbedingungen.
Diese Dokumentation hilft später, eine Ausnahme nachvollziehbar zu begründen oder die Einführung einer mobilen elektronischen Kasse zu planen. Sie ist zugleich Teil einer rechtssicheren Unternehmensorganisation. Eine Ausnahme von der elektronischen Kassenpflicht bedeutet im Übrigen keine Ausnahme von ordnungsgemäßer Buchführung und nachvollziehbarer Aufzeichnung. Auch eine offene Ladenkasse erfordert belastbare Kassenberichte und eine prüfbare Ermittlung der Tageseinnahmen.
Digitaler Beleg wird zum Regelfall
Der zweite große Baustein betrifft die Belegausgabe. Ab 2028 soll ein Kassenbeleg grundsätzlich digital bereitgestellt werden können, ohne dass für jeden Vorgang automatisch Papier gedruckt werden muss. Die Bundesregierung nennt QR-Code, Download-Link und Kundenkonto als mögliche Wege. Ein Papierbeleg soll auf Wunsch weiterhin erhältlich sein. Die häufig verwendete Bezeichnung „Abschaffung der Bonpflicht“ ist daher verkürzt: Der Beleg als solcher bleibt wichtig, nur Papier soll nicht mehr der zwingende Standard sein.
Für den digitalen Ablauf braucht es eine Lösung, die schnell, zugänglich und datenschutzgerecht funktioniert. Ein QR-Code am Kundendisplay kann einen Belegabruf ermöglichen, ohne eine E-Mail-Adresse abzufragen. Der Versand per E-Mail kann sinnvoll sein, verarbeitet aber zusätzliche personenbezogene Daten und benötigt ein klares Lösch- und Berechtigungskonzept. Ein Kundenkonto eignet sich eher für bestehende Geschäftsbeziehungen als für anonyme Laufkundschaft. Die technische Entscheidung sollte deshalb nicht nur nach Anschaffungskosten, sondern nach Nutzungssituation und Datenschutzfolgen getroffen werden.
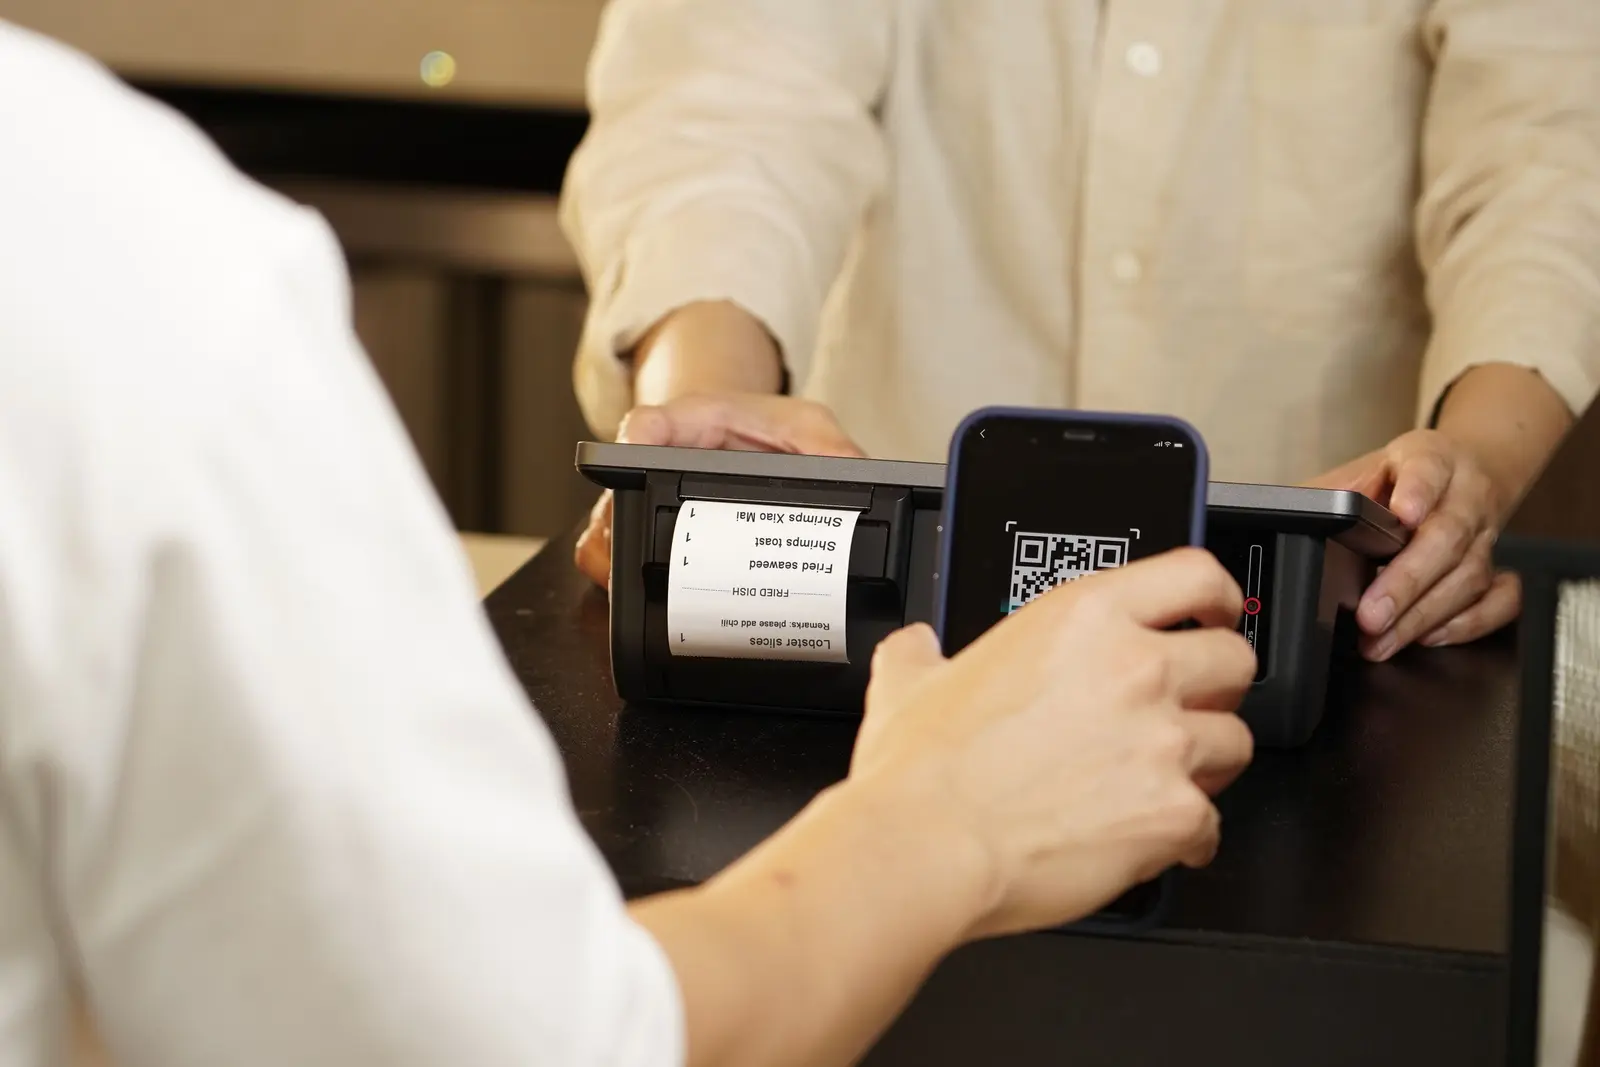
Nach Angaben der Bundesregierung soll die Umstellung die Wirtschaft jährlich um rund 106 Millionen Euro an Erfüllungsaufwand entlasten. Das ist eine gesamtwirtschaftliche Schätzung und kein garantierter Sparbetrag für einen einzelnen Betrieb. Dem geringeren Papierverbrauch können einmalige Kosten für Software, Displays, Schnittstellen, Schulung und Prozessanpassung gegenüberstehen. Besonders relevant ist die Frage, ob ein vorhandenes Kassensystem durch ein Update digital belegfähig wird oder neue Komponenten benötigt.
Neue Sanktionen und stärkere Prüfungsinstrumente
Der Entwurf verbindet die neuen Pflichten mit schärferen Kontroll- und Sanktionsmöglichkeiten. Die fachliche Übersicht des Bundesfinanzministeriums nennt unter anderem einen neuen Steuerstraftatbestand für bestimmte Manipulationssoftware. Außerdem sollen Verstöße wie die Nichtverwendung eines vorgeschriebenen TSE-Systems oder die unterlassene Ausgabe eines elektronischen Belegs als Ordnungswidrigkeiten erfasst werden. Die Steuerfahndung soll zusätzliche Befugnisse erhalten.
Für Selbstständige erhöht das den Wert eines dokumentierten Kontrollsystems. Zugänge zur Kassensoftware, Stornorechte, Preisänderungen und Tagesabschlüsse sollten eindeutig zugeordnet sein. Updates und TSE-Wechsel benötigen Nachweise. Werden externe Dienstleister eingesetzt, bleibt dennoch eine betriebliche Verantwortung für die Vollständigkeit und Verfügbarkeit der Daten bestehen. Ein Vertrag mit dem Kassenanbieter ersetzt keine interne Prüfung, ob Export, Archivierung und Wiederherstellung tatsächlich funktionieren.
Der Entwurf sieht außerdem vor, den Wechsel einer TSE künftig elektronisch mitzuteilen. Das spricht dafür, Geräte- und Vertragsdaten nicht erst kurz vor einer Prüfung zusammenzusuchen. Seriennummern, Aktivierungsdaten, Außerbetriebnahmen, Zertifikatslaufzeiten und Standorte sollten in einem zentralen Verzeichnis geführt werden. Eine Abstimmung mit einem Steuerberater für Selbstständige kann helfen, technische Kassenprozesse und steuerliche Aufbewahrungspflichten konsistent zu gestalten.
Welche Vorbereitungen 2026 und 2027 sinnvoll sind
Im ersten Schritt sollte der Ist-Zustand schriftlich festgehalten werden. Dazu gehören die Art des Kassensystems, TSE-Daten, Zahlungsarten, Standorte, mobile Verkaufsstellen, jährlicher Gesamtumsatz und jährlicher Barumsatz. Ebenfalls relevant sind Schnittstellen zur Buchhaltung, eingesetzte Kartenlesegeräte, Belegwege und Verantwortlichkeiten für Tagesabschlüsse. Diese Bestandsaufnahme verursacht wenig Aufwand, verbessert aber die spätere Entscheidung erheblich.
Im zweiten Schritt ist der Kassenanbieter gezielt zu befragen. Nützlich sind schriftliche Auskünfte dazu, ob das System die DSFinV-K unterstützt, welche TSE eingesetzt wird, wie lange Updates bereitgestellt werden, welche digitalen Belegwege möglich sind und ob Daten vollständig exportiert werden können. Da das Gesetz noch nicht verabschiedet ist, sollten Anbieterzusagen die Formulierung „nach heutigem Stand“ vermeiden und stattdessen konkret beschreiben, wie Anpassungen an die endgültigen Vorgaben erfolgen.
Im dritten Schritt empfiehlt sich eine Wirtschaftlichkeitsrechnung. Ein scheinbar günstiges System kann durch laufende Gebühren, TSE-Verlängerungen, zusätzliche Terminals oder kostenpflichtige Exporte teuer werden. Umgekehrt kann ein höherer Anschaffungspreis sinnvoll sein, wenn mehrere Standorte, Warenwirtschaft und Buchhaltung zuverlässig integriert werden. Förderfähigkeiten oder steuerliche Behandlung sollten erst nach Prüfung der jeweils aktuellen Voraussetzungen berücksichtigt werden.
Der vierte Schritt beginnt erst, wenn der endgültige Gesetzestext und ein realistischer Umsetzungszeitplan vorliegen. Dann können Beschaffung, Migration, Tests und Schulung terminiert werden. Eine parallele Testphase vor dem Pflichttermin vermindert das Risiko fehlerhafter Tagesabschlüsse. Alt- und Neusystem müssen dabei so abgegrenzt sein, dass keine Geschäftsvorfälle doppelt oder gar nicht erfasst werden.
Typische Fehler bei der Umstellung
Ein häufiger Fehler wäre, den Kabinettsbeschluss bereits als endgültig geltendes Recht zu behandeln. Dadurch könnten voreilige Verträge entstehen, obwohl Details noch geändert werden. Ebenso problematisch ist das Gegenteil: bis Ende 2027 abzuwarten und dann unter Zeitdruck irgendein System zu beschaffen. Eine gestufte Vorbereitung verbindet die notwendige Zurückhaltung mit ausreichendem Planungsvorlauf.
Auch Umsatzgrenzen werden leicht falsch gelesen. Gesamtumsatz und Barumsatz dürfen nicht vertauscht werden, und die Kleinunternehmerregelung liefert keine automatische Befreiung. Bei mehreren Tätigkeitsbereichen, Filialen oder einem Wechsel der Rechtsform ist die Zuordnung zusätzlich zu prüfen. Maßgeblich ist am Ende die noch zu verabschiedende gesetzliche Definition.
Technisch besteht das größte Risiko darin, Zahlungsabwicklung, Kassensystem und Buchhaltung als identische Lösung zu behandeln. Tatsächlich erfüllen sie unterschiedliche Aufgaben. Ein Terminal bestätigt eine Kartenzahlung, während das Kassensystem den Geschäftsvorfall abbildet und die Buchhaltung die steuerliche Verarbeitung übernimmt. Fehlen saubere Schnittstellen, entstehen Differenzen zwischen Kassenabschluss, Bankgutschrift und Erlöskonto.
Schließlich darf ein digitaler Beleg nicht zum Datensammelprojekt werden. Wenn ein QR-Code ohne Registrierung genügt, ist die verpflichtende Angabe einer E-Mail-Adresse kaum zu rechtfertigen. Datenschutzfreundliche Voreinstellungen, kurze Speicherfristen für Kontaktdaten und eine klare Trennung von Belegbereitstellung und Werbung reduzieren rechtliche Risiken und erhöhen die Akzeptanz.
Fazit: Jetzt prüfen, aber erst auf gesicherter Grundlage investieren
Das geplante Zweite Kassengesetz markiert einen deutlichen Schritt hin zu digitaler, leichter prüfbarer Kassenführung. Nach dem Kabinettsbeschluss vom 23. September 2026 sollen elektronische Aufzeichnungssysteme ab 2028 für Betriebe oberhalb der vorgesehenen Schwellen verpflichtend werden. Zugleich wird der digitale Beleg zum Normalfall, während ein Papierbon auf Wunsch erhalten bleibt. Für viele Selbstständige ist das weniger eine isolierte Gerätefrage als ein Projekt an der Schnittstelle von Verkauf, Buchhaltung, Datenschutz und interner Kontrolle.
Eine sofortige Neuanschaffung ist nicht zwingend. Sinnvoll sind zunächst Bestandsaufnahme, Umsatzanalyse und eine schriftliche Abfrage beim Systemanbieter. Nach Abschluss des Gesetzgebungsverfahrens können die endgültigen Pflichten, Ausnahmen und Fristen auf den konkreten Betrieb angewendet werden. Wer Kassendaten, TSE-Nachweise und Belegprozesse schon heute geordnet führt, schafft dafür die beste Ausgangslage und vermeidet eine hektische Umstellung kurz vor 2028.
Häufige Fragen zur Kassenpflicht ab 2028
Die folgenden Antworten beziehen sich auf den am 23. September 2026 beschlossenen Regierungsentwurf. Änderungen im weiteren Gesetzgebungsverfahren bleiben möglich.
Ist die elektronische Kassenpflicht ab 2028 bereits endgültig beschlossen?
Nein. Das Bundeskabinett hat einen Gesetzentwurf beschlossen. Bundestag und Bundesrat müssen das Vorhaben noch beraten. Erst nach Abschluss des Gesetzgebungsverfahrens und der Verkündung steht fest, welche Regeln in welcher Form gelten.
Welche Betriebe sollen eine elektronische Kasse nutzen müssen?
Nach dem Regierungsentwurf soll die Pflicht grundsätzlich Betriebe mit mehr als 100.000 Euro jährlichem Gesamtumsatz treffen. Eine Ausnahme ist vorgesehen, wenn der jährliche Barumsatz höchstens 12.000 Euro beträgt. Weitere Ausnahmen sind angekündigt, müssen aber in ihrer endgültigen Fassung abgewartet werden.
Müssen Kleinunternehmer automatisch keine elektronische Kasse verwenden?
Nein. Die umsatzsteuerliche Kleinunternehmerregelung und die geplante Kassenpflicht sind unterschiedliche Regelungssysteme. Entscheidend sind die künftigen Vorgaben des Kassengesetzes, insbesondere die dort definierten Umsatzgrenzen und Ausnahmen.
Wird der Papierbon 2028 vollständig abgeschafft?
Nach dem Entwurf soll der digitale Beleg zum Regelfall werden. Mögliche Wege sind QR-Code, Download-Link oder Kundenkonto. Ein Papierbeleg soll auf Wunsch weiterhin ausgegeben werden können. Die Belegausgabe verschwindet damit nicht, sondern wird überwiegend digital.
Reicht ein Kartenlesegerät als elektronisches Kassensystem?
In der Regel nicht. Ein Kartenlesegerät wickelt Zahlungen ab. Ein steuerliches Kassensystem zeichnet Geschäftsvorfälle auf, schützt sie mit einer TSE und stellt die erforderlichen Daten bereit. Beide Funktionen können technisch verbunden sein, sind rechtlich und organisatorisch aber zu unterscheiden.
Was ist bis zum endgültigen Gesetz sinnvoll?
Sinnvoll sind eine Bestandsaufnahme der Kassen- und Belegprozesse, die getrennte Ermittlung von Gesamt- und Barumsatz, die Dokumentation von TSE und Schnittstellen sowie eine schriftliche Auskunft des Kassenanbieters zur Updatefähigkeit. Verbindliche Investitionen sollten auf der endgültigen Gesetzesfassung und den konkreten betrieblichen Anforderungen beruhen.
Bildnachweis: Beitragsbild von Tom Tillhub / Pexels, Pexels-Foto-ID 6925810; Bild im Text von iMin Technology / Pexels, Pexels-Foto-ID 12935051. Nutzung gemäß Pexels-Lizenz.