Wenn sich das Geschäftsjahr dem Ende nähert, wird aus Regalen, Materialkisten, Ersatzteilen und halbfertigen Erzeugnissen eine bilanzielle Aufgabe. Die Inventur soll nicht nur zeigen, was physisch vorhanden ist. Sie schafft die Grundlage für ein vollständiges Inventar und damit für einen belastbaren Jahresabschluss. Gerade in kleinen Unternehmen werden Bestände häufig neben dem Tagesgeschäft geführt. Differenzen zwischen Warenwirtschaft, Buchhaltung und tatsächlichem Lager fallen deshalb oft erst beim Zählen auf.
Für Unternehmen mit einem kalendergleichen Geschäftsjahr ist der 31. Dezember 2026 der maßgebliche Bilanzstichtag. Das bedeutet jedoch nicht automatisch, dass sämtliche Gegenstände exakt an Silvester gezählt werden müssen. Das Handelsrecht erlaubt mehrere Verfahren, sofern der Bestand nach Art, Menge und Wert nachvollziehbar und nach den Grundsätzen ordnungsmäßiger Buchführung festgestellt wird. Entscheidend sind ein geeignetes Verfahren, eine saubere Organisation und lückenlose Unterlagen.
Der folgende Überblick ordnet die gesetzlichen Grundlagen ein, erklärt die zulässigen Inventurverfahren und zeigt einen praxistauglichen Ablauf für kleine Unternehmen. Die Informationen entsprechen dem Stand vom 26. Oktober 2026 und dienen der allgemeinen Orientierung. Sie ersetzen keine auf den Einzelfall abgestimmte steuerliche oder rechtliche Beratung.
Wer zum Jahresende eine Inventur durchführen muss
Nach § 240 Handelsgesetzbuch hat jeder Kaufmann zu Beginn seines Handelsgewerbes und für den Schluss jedes Geschäftsjahrs ein Inventar aufzustellen. Darin werden Vermögensgegenstände und Schulden nach Art, Menge und Wert erfasst. Kapitalgesellschaften wie GmbH und UG sowie die meisten im Handelsregister eingetragenen Unternehmen sind damit grundsätzlich inventurpflichtig. Auch eine steuerliche Buchführungspflicht kann zu einer Bilanz und damit zu einer Inventur führen.
Eine wichtige Erleichterung enthält § 241a HGB. Einzelkaufleute müssen die handelsrechtlichen Vorschriften über Buchführung und Inventar nicht anwenden, wenn sie an den Abschlussstichtagen von zwei aufeinanderfolgenden Geschäftsjahren höchstens 800.000 Euro Umsatzerlöse und höchstens 80.000 Euro Jahresüberschuss ausweisen. Bei einer Neugründung genügt die Prüfung am ersten Abschlussstichtag. Diese Befreiung gilt nicht automatisch für Kapitalgesellschaften.
Viele Freiberufler und kleinere Gewerbetreibende ermitteln ihren Gewinn mit einer Einnahmenüberschussrechnung. Für sie besteht regelmäßig keine allgemeine Pflicht zu einer jährlichen Bilanzinventur. Das entbindet jedoch nicht von anderen Aufzeichnungspflichten. Warenbewegungen, Anlagegüter, Kassenbestände und steuerlich relevante Belege müssen weiterhin nachvollziehbar sein. Ob eine Buchführungs- und Inventurpflicht besteht, hängt von Rechtsform, Kaufmannseigenschaft, Umsatz, Gewinn und möglichen Mitteilungen des Finanzamts ab. Bei Grenzfällen ist die frühzeitige Einordnung mit fachkundiger Hilfe sinnvoll; dazu passt der Überblick, welche Aufgaben ein Steuerberater für Selbstständige übernehmen kann.
Was bei der Inventur erfasst werden muss
Die Inventur ist die tatsächliche Bestandsaufnahme, das Inventar ihr geordnetes Ergebnis. Zum körperlich aufnehmbaren Bestand gehören insbesondere Waren, Rohstoffe, Hilfs- und Betriebsstoffe, unfertige und fertige Erzeugnisse, Werkzeuge, Maschinen, Büroausstattung sowie Bargeld. Gegenstände, die dem Unternehmen gehören, aber bei Dritten lagern, dürfen nicht übersehen werden. Umgekehrt gehören Kommissionsware und andere fremde Bestände nicht zum eigenen Vermögen und sollten getrennt gekennzeichnet sein.
Nicht jeder Vermögenswert lässt sich zählen, messen oder wiegen. Forderungen, Bankguthaben, Verbindlichkeiten, Darlehen und Rückstellungen werden anhand von Konten, Verträgen, Rechnungen, Saldenbestätigungen und sonstigen Belegen aufgenommen. Die Inventur beschränkt sich daher nicht auf den Rundgang durchs Lager. Sie umfasst auch die buchmäßige Abstimmung der nicht körperlichen Positionen.
Beim Anlagevermögen reicht eine bloße Liste von Geräten ohne Bezug zur Buchhaltung nicht aus. Bezeichnung, Anschaffungsdatum, Anschaffungs- oder Herstellungskosten, Standort und gegebenenfalls Inventarnummer müssen eine eindeutige Zuordnung erlauben. Wirtschaftsgüter, die bereits ausgemustert, verkauft oder zerstört wurden, dürfen nicht weiter als vorhanden geführt werden. Für die Bewertung der Anlagegüter spielen die Abschreibungen eine wichtige Rolle; der Beitrag zur degressiven Abschreibung für Investitionen 2026 erläutert die derzeitigen steuerlichen Rahmenbedingungen.
Welche Inventurverfahren zulässig sind
Das Gesetz verlangt einen verlässlichen Bestand zum Bilanzstichtag, lässt aber unterschiedliche Wege dorthin zu. Die Entscheidung sollte nicht erst am Zähltag fallen. Sie gehört in die Inventurplanung und muss zur Lagerorganisation sowie zum eingesetzten Warenwirtschaftssystem passen.
Stichtagsinventur und zeitnahe Aufnahme
Bei der Stichtagsinventur wird der Bestand grundsätzlich zum Bilanzstichtag ermittelt. Die amtlichen Einkommensteuer-Hinweise lassen eine zeitnahe körperliche Aufnahme in der Regel innerhalb von zehn Tagen vor oder nach dem Bilanzstichtag zu. Alle Zu- und Abgänge zwischen Aufnahmetag und Stichtag müssen dann vollständig fort- oder zurückgerechnet werden. Ohne belastbare Bewegungsbelege führt eine Zählung am 28. Dezember oder 4. Januar nicht zuverlässig zum Bestand am 31. Dezember.
Verlegte Inventur
Nach § 241 Absatz 3 HGB darf ein besonderes Inventar an einem Tag innerhalb der letzten drei Monate vor oder der ersten zwei Monate nach Geschäftsjahresende erstellt werden. Bei einem kalendergleichen Geschäftsjahr liegt der mögliche Aufnahmezeitraum damit grundsätzlich zwischen dem 1. Oktober 2026 und dem 28. Februar 2027. Der so ermittelte Bestand muss durch ein ordnungsmäßiges Fortschreibungs- oder Rückrechnungsverfahren auf den 31. Dezember 2026 bezogen und bewertet werden. Das Verfahren verlangt eine verlässliche Buchung sämtlicher Warenbewegungen.
Permanente Inventur
Eine permanente Inventur verteilt körperliche Bestandsaufnahmen über das Geschäftsjahr. Voraussetzung ist eine ordnungsmäßige Lagerbuchführung, mit der sich der Bestand zum Bilanzstichtag nach Art, Menge und Wert feststellen lässt. Unkontrollierte Entnahmen, verspätete Wareneingänge oder nachträglich veränderte Datensätze können diese Voraussetzung zerstören. Außerdem sieht § 240 HGB bei bestimmten Festwertansätzen regelmäßig spätestens alle drei Jahre eine körperliche Bestandsaufnahme vor.
Stichprobeninventur
Auch eine Inventur mit anerkannten mathematisch-statistischen Stichproben ist nach § 241 HGB möglich. Ihr Aussagewert muss dem einer vollständigen körperlichen Aufnahme entsprechen. Für kleine, überschaubare Lager ist die Vollaufnahme häufig einfacher und wirtschaftlicher. Eine Stichprobeninventur ohne geeignetes Verfahren, dokumentierte Grundgesamtheit und fachlich abgesicherte Auswertung ist keine zulässige Abkürzung.
Wie die Inventur 2026 praktisch vorbereitet wird
Eine verlässliche Inventur beginnt mehrere Wochen vor dem Aufnahmetag. Der Betrieb legt zunächst den Bilanzstichtag, das Verfahren, den Zähltermin und die Verantwortlichkeiten fest. Danach werden Lagerorte, Außenlager, Fahrzeuge, Werkstätten, Verkaufsflächen und bei Dritten gelagerte Bestände vollständig erfasst. Schon in dieser Phase zeigt sich, ob Bestandslisten und reale Lagerstruktur zusammenpassen.
Erster Schritt: Aufnahmebereiche und Zuständigkeiten festlegen
Jeder Aufnahmebereich benötigt eine eindeutige Abgrenzung. Doppelzählungen entstehen häufig, wenn offene Kartons, Retourenflächen oder Übergabezonen nicht zugeordnet sind. Eine schriftliche Inventuranweisung sollte erklären, wer zählt, wer aufschreibt oder scannt und wer kontrolliert. Zählende Personen sollten möglichst nicht allein den von ihnen selbst verwalteten Bestand prüfen. Bei größeren Beständen verbessert ein Vier-Augen-Prinzip die Nachvollziehbarkeit.
Zweiter Schritt: Lager und Stammdaten bereinigen
Artikelnummern, Mengeneinheiten und Lagerplätze werden vorab abgeglichen. Angebrochene Gebinde brauchen eine nachvollziehbare Umrechnung, etwa von Kilogramm, Liter oder Meter auf die im System verwendete Einheit. Defekte, veraltete oder unverkäufliche Ware wird sichtbar getrennt, aber nicht einfach aus der Aufnahme ausgeschlossen. Solche Bestände können wertgemindert sein; die Bewertung ist von der reinen Mengenerfassung zu trennen.
Dritter Schritt: Warenbewegungen kontrollieren
Idealerweise ruht der Warenverkehr während der Zählung. Ist das betrieblich unmöglich, müssen Wareneingänge, Verkäufe, Umbuchungen, Retouren und interne Entnahmen in einem klar abgegrenzten Zeitraum gesondert dokumentiert werden. Lieferscheine erhalten fortlaufende Belegnummern und einen eindeutigen Zeitbezug. Ein physisch vorhandenes Paket darf nicht gleichzeitig als bereits ausgeliefert gelten; ebenso darf ein kurz vor dem Stichtag eingetroffener Wareneingang nicht ungebucht bleiben.
Vierter Schritt: Zählen, messen oder wiegen
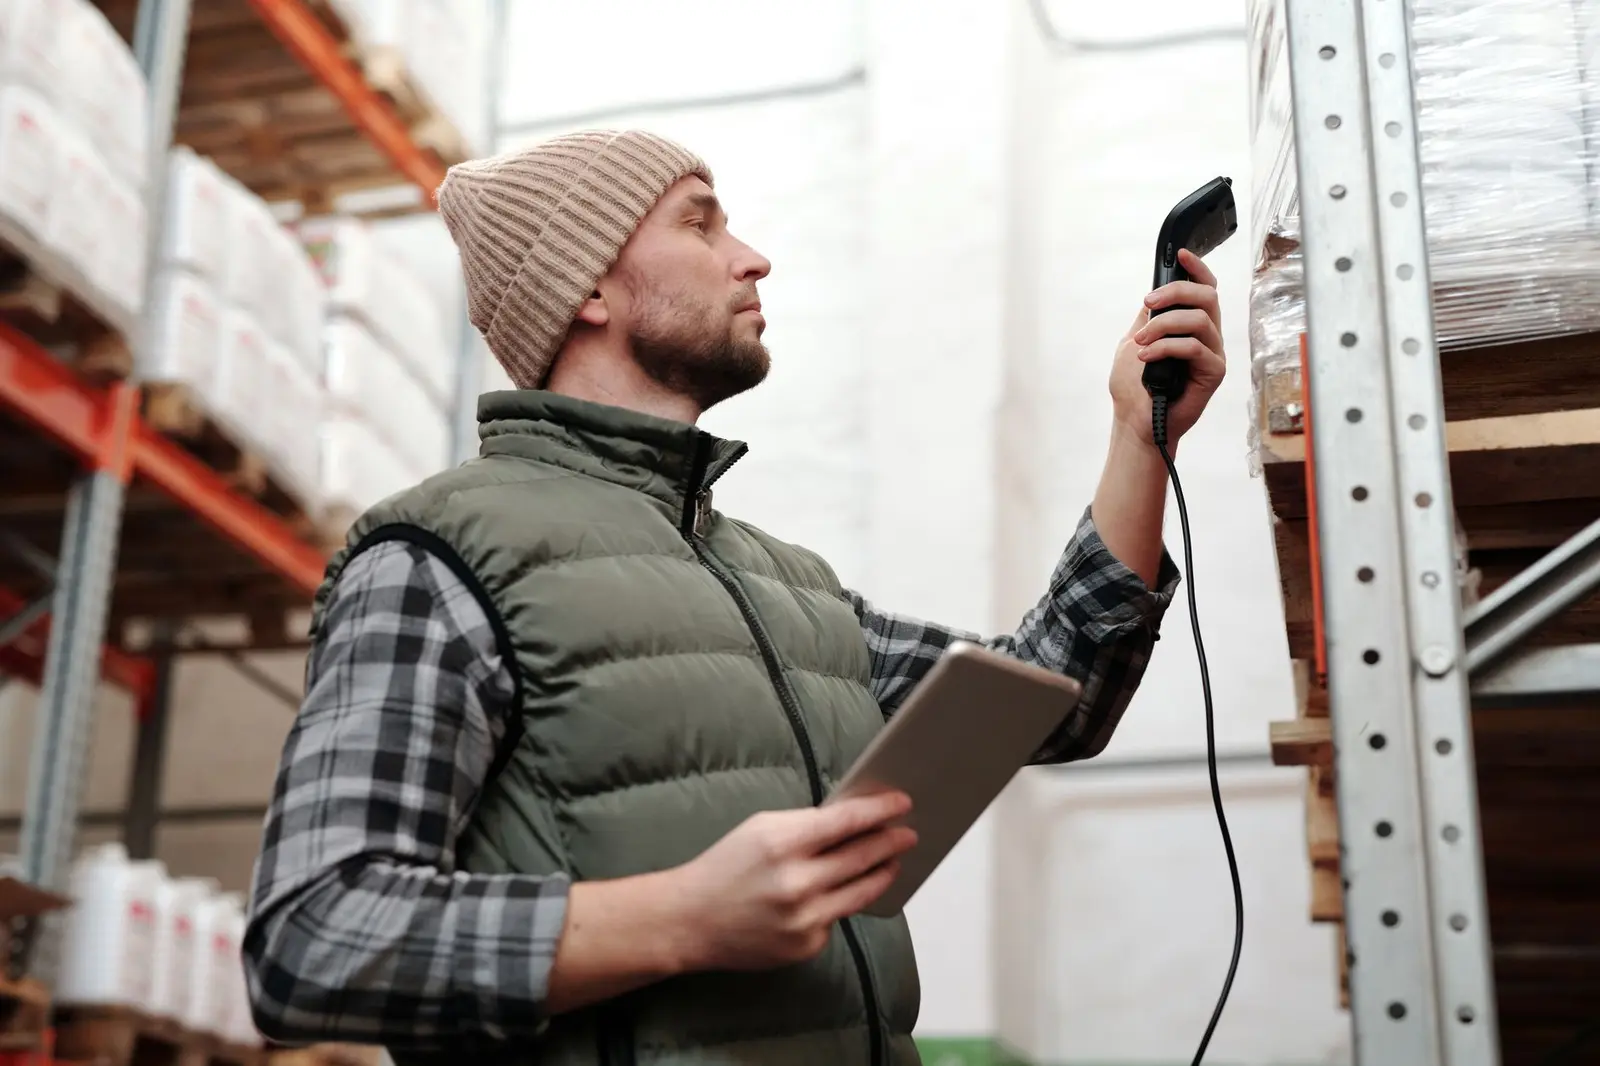
Die Aufnahmeblätter oder digitalen Zähllisten sollten Artikelbezeichnung, Artikelnummer, Lagerort, Einheit, Menge, Aufnahmedatum und die Namen der aufnehmenden Personen enthalten. Voreingetragene Sollmengen können Zählende unbewusst beeinflussen. Blindzählungen, bei denen der Systembestand zunächst ausgeblendet ist, liefern deshalb oft verlässlichere Ergebnisse. Änderungen dürfen die ursprüngliche Eintragung nicht unkenntlich machen. Bei digitalen Lösungen muss ein Änderungsprotokoll erhalten bleiben.
Fünfter Schritt: Differenzen klären und freigeben
Nach der Aufnahme werden Ist- und Buchbestand verglichen. Eine Bestandsdifferenz ist zunächst ein Prüfsignal, keine automatisch zu buchende Korrektur. Typische Ursachen sind vertauschte Einheiten, falsch zugeordnete Lagerplätze, nicht gebuchte Retouren, Schwund, Bruch oder zeitlich falsch erfasste Warenbewegungen. Auffällige Positionen werden nachgezählt und das Ergebnis mit Begründung dokumentiert. Erst danach erfolgt die Freigabe für Bewertung und Buchhaltung.
Bewertung: Warum die gezählte Menge allein nicht genügt
Das Inventar verlangt neben der Menge auch einen Wert. Vorräte werden grundsätzlich mit den Anschaffungs- oder Herstellungskosten angesetzt; am Abschlussstichtag können Wertminderungen zu berücksichtigen sein. Beschädigte Ware, technisch überholte Artikel oder schwer verkäufliche Saisonbestände dürfen nicht ungeprüft mit dem ursprünglichen Wert fortgeführt werden. Gleichzeitig ist eine pauschale Abwertung ohne nachvollziehbaren Grund problematisch.
Für gleichartige Vorräte kennt das Handelsrecht Bewertungsvereinfachungen. Welche Methode zulässig und steuerlich zweckmäßig ist, hängt vom Bestand und von der bisherigen Bilanzierung ab. Mengenermittlung und Bewertung sollten deshalb organisatorisch getrennt, aber rechnerisch verbunden sein. Wer erst nach Abschluss der Zählung feststellt, dass Angaben zu Zustand, Charge oder Anschaffungszeitraum fehlen, muss häufig nacharbeiten.
Die Inventurwerte fließen in den Jahresabschluss ein und können den Gewinn unmittelbar beeinflussen. Ein zu hoher Schlussbestand erhöht den ausgewiesenen Gewinn, ein zu niedriger Bestand mindert ihn. Die spätere Veröffentlichungspflicht bestimmter Gesellschaften ist ein eigener Prozess; hierzu erklärt der Beitrag die Offenlegungsfrist für den Jahresabschluss von GmbH und UG die wichtigsten Termine.
Digitale Inventur und GoBD-konforme Dokumentation
Scanner, Apps und Warenwirtschaftssysteme können Übertragungsfehler reduzieren. Sie sind jedoch nur so verlässlich wie Artikelstammdaten, Berechtigungen und Verfahrensregeln. Die Finanzverwaltung verlangt bei elektronischen Aufzeichnungen Nachvollziehbarkeit, Vollständigkeit, Richtigkeit, zeitgerechte Erfassung, Ordnung und Unveränderbarkeit. Die im amtlichen AO-Handbuch veröffentlichten GoBD in der 2026 geltenden Fassung erfassen dabei auch Vorsysteme wie Warenwirtschaft und Kassenaufzeichnungen.
Eine Verfahrensdokumentation sollte beschreiben, wie Bestände erfasst, korrigiert, freigegeben, exportiert und gesichert werden. Dazu gehören Softwareversion, Benutzerrechte, Schnittstellen, verwendete Geräte, Nummernkreise und die Behandlung von Störungen. Ein Tabellenexport ohne Protokoll der späteren Änderungen genügt nicht, wenn die ursprüngliche Aufnahme dadurch nicht mehr erkennbar ist.
Digitale Belege und Bestandsdaten müssen während der Aufbewahrungsfrist verfügbar und maschinell auswertbar bleiben. Der Übergang zur E-Rechnung verstärkt die Bedeutung sauberer elektronischer Prozesse. Der Ratgeber zur E-Rechnung 2026 zeigt, welche Empfangs- und Archivierungsanforderungen bereits gelten.
Typische Fehler und ihre Folgen
Zu den häufigsten Fehlern gehört eine unklare Abgrenzung rund um den Stichtag. Ware wird gezählt, obwohl sie bereits fakturiert und ausgeliefert ist, oder ein Eigentumsbestand bei einem Logistikdienstleister fehlt vollständig. Ebenso problematisch sind vermischte Eigen- und Fremdbestände, nicht gekennzeichnete Retouren und die Verwendung wechselnder Mengeneinheiten.
Ein weiterer Fehler ist die nachträgliche „Glättung“ von Differenzen ohne Beleg. Korrekturen müssen nachvollziehbar bleiben. Fehlende Unterschriften, nicht nummerierte Aufnahmeblätter oder ersetzte Dateien schwächen die Beweiskraft. Auch Fotos vom Lager ersetzen keine strukturierte Bestandsliste, können aber als ergänzende Dokumentation sinnvoll sein.
Bei mangelhaften Inventurunterlagen kann die Finanzverwaltung die Ordnungsmäßigkeit der Buchführung beanstanden. Je nach Umfang und Bedeutung können Hinzuschätzungen oder weitere steuerliche Folgen entstehen. Deshalb ist es besser, Unsicherheiten während der Aufnahme zu kennzeichnen und später prüfbar zu klären, statt Werte ohne Grundlage anzupassen.
Aufbewahrung und Abschlusskontrolle
Inventare, Handelsbücher, Eröffnungsbilanzen und Jahresabschlüsse sind nach § 257 HGB grundsätzlich zehn Jahre aufzubewahren. Für Buchungsbelege gilt seit der gesetzlichen Verkürzung regelmäßig eine Frist von acht Jahren; Handels- und Geschäftsbriefe fallen grundsätzlich unter sechs Jahre. Steuerrechtlich enthält § 147 Abgabenordnung entsprechende Vorgaben. Die Frist beginnt jeweils mit dem Schluss des Kalenderjahrs, in dem das Inventar aufgestellt beziehungsweise die betreffende Unterlage entstanden ist. Laufende Prüfungen und noch offene steuerliche Verfahren können eine Vernichtung trotz rechnerisch abgelaufener Frist ausschließen.
Zur Abschlusskontrolle gehören die Vollständigkeit aller Aufnahmebereiche, fortlaufende Zähllisten, dokumentierte Nachzählungen, die Abstimmung mit dem Hauptbuch und die Freigabe durch die verantwortliche Stelle. Zusätzlich sollten Datensicherung und Wiederherstellbarkeit getestet werden. Erst wenn Menge, Eigentumszuordnung, Zustand, Wert und Stichtagsbezug zusammenpassen, ist aus der Zählung ein belastbares Inventar geworden.
Fazit: Gute Inventur ist vor allem gute Organisation
Die Inventur zum Jahresende 2026 ist keine bloße Pflichtübung im Lager. Sie verbindet tatsächliche Bestände mit Buchführung und Jahresabschluss. Kleine Unternehmen profitieren besonders von einer frühen Vorbereitung, weil fehlende Stammdaten oder unklare Warenbewegungen sonst am Aufnahmetag viel Zeit kosten.
Für kalendergleich bilanzierende Unternehmen ist der 31. Dezember 2026 der maßgebliche Stichtag. Eine zeitnahe, verlegte, permanente oder stichprobenbasierte Inventur kann zulässig sein, wenn die gesetzlichen Voraussetzungen erfüllt und die Bestände zuverlässig auf den Stichtag bezogen werden. Die gewählte Methode, Zählregeln, Korrekturen und Bewertung müssen nachvollziehbar dokumentiert sein.
Besondere Aufmerksamkeit verdienen Fremdbestände, Außenlager, Retouren, beschädigte Ware und Bewegungen rund um den Jahreswechsel. Digitale Scanner und Warenwirtschaftssysteme erleichtern die Arbeit, doch erst eindeutige Verantwortlichkeiten, unveränderbare Aufzeichnungen und eine dokumentierte Differenzklärung machen das Ergebnis prüfbar. Bei Zweifeln über Inventurpflicht, Bewertungsmethode oder steuerliche Auswirkungen ist eine individuelle Beratung sinnvoll.
Häufige Fragen zur Inventur 2026
Die folgenden Antworten fassen typische Abgrenzungsfragen für kleine Unternehmen zusammen.
Muss die Inventur genau am 31. Dezember 2026 stattfinden?
Nein. Eine zeitnahe Stichtagsinventur kann in der Regel innerhalb von zehn Tagen vor oder nach dem Bilanzstichtag erfolgen, wenn alle Bestandsveränderungen bis zum Stichtag ordnungsgemäß fort- oder zurückgerechnet werden. Daneben kommen unter den gesetzlichen Voraussetzungen eine verlegte oder permanente Inventur sowie eine Stichprobeninventur in Betracht.
Müssen EÜR-Betriebe eine Jahresinventur durchführen?
Wer zulässigerweise eine Einnahmenüberschussrechnung erstellt, unterliegt regelmäßig nicht der allgemeinen handelsrechtlichen Pflicht zur jährlichen Bilanzinventur. Andere Aufzeichnungs- und Nachweispflichten bleiben bestehen. Rechtsform, Kaufmannseigenschaft und eine mögliche steuerliche Buchführungspflicht müssen gesondert geprüft werden.
Wie wird Ware behandelt, die bei einem Dienstleister lagert?
Gehört die Ware dem Unternehmen, ist sie grundsätzlich in dessen Inventar zu erfassen, auch wenn sie räumlich bei einem Logistiker, Veredler oder Vertriebspartner liegt. Zweckmäßig sind Bestandsmeldungen oder Saldenbestätigungen des Dritten. Fremde Ware im eigenen Lager wird dagegen getrennt gekennzeichnet und nicht als eigenes Vermögen bewertet.
Darf ein Smartphone oder eine Tabellenkalkulation für die Inventur verwendet werden?
Das Arbeitsmittel ist nicht entscheidend. Das Verfahren muss vollständige, richtige, nachvollziehbare und gegen unbemerkte Änderungen geschützte Aufzeichnungen liefern. Bei Tabellen sind insbesondere Versionierung, Änderungsnachweise, Zugriffsrechte und eine verlässliche Archivierung zu beachten. Ein bloß überschreibbarer Endstand ohne Historie ist riskant.
Was geschieht mit beschädigter oder unverkäuflicher Ware?
Sie wird zunächst mengenmäßig vollständig aufgenommen und als beschädigt, veraltet oder eingeschränkt verkäuflich gekennzeichnet. Erst anschließend erfolgt die Bewertung nach den anwendbaren handels- und steuerrechtlichen Regeln. Eine Abwertung braucht eine nachvollziehbare Grundlage, etwa Zustand, Marktpreis oder dokumentierte Verkaufschancen.
Wie lange müssen Inventurunterlagen aufbewahrt werden?
Inventare sind grundsätzlich zehn Jahre aufzubewahren. Die Frist beginnt mit dem Schluss des Kalenderjahrs, in dem das Inventar aufgestellt wurde. Zähllisten, Anweisungen, Kontrollvermerke und elektronische Protokolle sollten so aufbewahrt werden, dass Zustandekommen und Bewertung des Inventars während der gesamten Frist nachvollziehbar bleiben.
Bildnachweis: Beitragsbild „Bestandsaufnahme in einem kleinen Betrieb“ von Vitaly Gariev, Pexels-Foto 36766870, Pexels-Lizenz. Abschnittsbild „Digitale Inventur mit Scanner und Tablet“ von Tiger Lily, Pexels-Foto 4483942, Pexels-Lizenz.