Der deutsche Markt für Wagniskapital sendet im Herbst 2026 zwei scheinbar widersprüchliche Signale. Einerseits fließt so viel Geld in junge Wachstumsunternehmen wie seit Jahren nicht mehr. Andererseits erhalten weniger Start-ups eine Finanzierungsrunde. Für Gründerinnen und Gründer ist deshalb nicht allein die Rekordsumme entscheidend, sondern die Frage, wie breit das Kapital tatsächlich verteilt wird und welche Anforderungen Investoren inzwischen stellen.
Das am 8. Oktober 2026 veröffentlichte KfW-Venture-Capital-Dashboard für das dritte Quartal 2026 beziffert das Dealvolumen deutscher Start-ups auf rund 4,5 Milliarden Euro. Seit Jahresbeginn summieren sich die Investitionen damit auf etwa 9,5 Milliarden Euro. Schon nach drei Quartalen ist mehr Kapital geflossen als in jedem der Gesamtjahre 2023, 2024 und 2025. Hinter dieser starken Entwicklung steht jedoch eine ausgeprägte Konzentration auf große Scale-up-Runden, künstliche Intelligenz und einzelne außergewöhnlich hohe Transaktionen.
Der Bericht ist daher weder ein allgemeines Entwarnungssignal für die Finanzierung junger Unternehmen noch ein Beleg dafür, dass jede gute Idee leicht Kapital findet. Er zeigt vielmehr einen selektiven Markt, in dem überzeugende Unternehmen größere Summen erhalten, während der Zugang zur ersten oder nächsten Runde anspruchsvoll bleibt. Die folgenden Abschnitte ordnen die Zahlen mit Datenstand 1. Oktober 2026 ein und leiten daraus praktische Schlussfolgerungen für Finanzierungsstrategie, Unterlagen und Investorengespräche ab. Die Hinweise dienen der allgemeinen Information und ersetzen keine individuelle Rechts-, Steuer- oder Finanzierungsberatung.
Was hinter dem Rekordquartal am deutschen VC-Markt steckt
Mit 4,5 Milliarden Euro war das dritte Quartal 2026 laut KfW das investitionsstärkste Quartal seit Ende 2021. Gegenüber dem zweiten Quartal, in dem rund 3,3 Milliarden Euro investiert wurden, stieg das Volumen um gut ein Drittel. Verglichen mit dem dritten Quartal 2025, das lediglich 1,2 Milliarden Euro erreichte, hat sich die Summe nahezu vervierfacht. Diese Werte basieren auf Daten von Dealroom.co und können durch später bekannt werdende Transaktionen rückwirkend verändert werden.
Die Summe allein beschreibt den Markt allerdings nur unvollständig. Rund 3,3 Milliarden Euro und damit mehr als 70 Prozent des Quartalsvolumens entfielen auf Scale-up-Finanzierungen. In diesem Segment befinden sich Unternehmen, die ihr Geschäftsmodell bereits nachgewiesen haben und Kapital für starkes Wachstum, Internationalisierung oder hohe Entwicklungsaufwendungen benötigen. Der Seed-Bereich erholte sich zwar von 193 Millionen Euro im zweiten Quartal auf 227 Millionen Euro, blieb jedoch weit von den großen Wachstumsrunden entfernt.
Für junge Unternehmen ist diese Verteilung wichtiger als die Schlagzeile über den Rekord. Ein Gründerteam in der frühen Produktphase konkurriert nicht direkt mit einem etablierten Scale-up um dieselben Tickets. Es bewegt sich in einem anderen Investorenkreis, muss andere Nachweise liefern und wird nach anderen Kennzahlen beurteilt. Der Markt ist liquider geworden, doch der größte Teil der zusätzlichen Mittel steht nicht automatisch für frühe Gründungsphasen bereit.
Warum trotz mehr Kapital weniger Finanzierungsrunden zustande kommen
Die Zahl der Finanzierungen ab einer Million Euro sank im dritten Quartal auf 89 und damit auf einen der niedrigsten Werte der vergangenen Jahre. In den ersten drei Quartalen 2026 wurden 276 solcher Deals registriert. Im gleichen Zeitraum 2025 waren es 304 und 2024 sogar 324. Steigendes Volumen und sinkende Dealzahl bedeuten, dass das Kapital auf weniger Unternehmen verteilt wird.
Gleichzeitig stieg die mittlere Rundengröße. Der Median entwickelte sich nach Angaben der KfW von 2,1 Millionen Euro im Jahr 2023 über 3,0 Millionen Euro im Jahr 2024 und 3,8 Millionen Euro im Jahr 2025 auf 4,3 Millionen Euro in den ersten drei Quartalen 2026. Der Durchschnitt lag mit 29 Millionen Euro erheblich höher, weil einzelne Großtransaktionen ihn nach oben ziehen. Der Median bildet das typische Marktgeschehen daher besser ab als der arithmetische Mittelwert.
Als Einordnung lässt sich daraus ableiten, dass Investoren Kapital stärker bündeln. Ein belastbares Geschäftsmodell, nachvollziehbare Wachstumskennzahlen und ein klarer Einsatz der Mittel gewinnen dadurch zusätzlich an Gewicht. Eine hohe Gesamtliquidität ersetzt nicht die Prüfung des einzelnen Unternehmens. Gerade in einer Phase mit weniger Abschlüssen dürften unklare Marktannahmen, unvollständige Finanzmodelle oder fehlende Nachweise zur Kundenbindung schneller gegen eine Finanzierung sprechen.
Welche Branchen und Phasen besonders viel Kapital anziehen
Bei der Anzahl der Deals lagen im dritten Quartal Fintech und Enterprise Software vorn. Besonders auffällig ist zugleich die Dominanz künstlicher Intelligenz beim investierten Volumen. Nach der im Dashboard verwendeten Abgrenzung flossen rund 3,1 Milliarden Euro in 61 Finanzierungsrunden deutscher AI-Start-ups. Das entsprach 69 Prozent des gesamten Quartalsvolumens. Seit Jahresbeginn erreichten AI-Investitionen rund 6,3 Milliarden Euro und damit bereits etwa das Doppelte des bisherigen Rekordjahres 2025.
Auch diese Zahl muss vorsichtig gelesen werden. Zwei sehr große Finanzierungen von Dual-Use- und Defence-Unternehmen trugen erheblich zum Ergebnis bei. Ein junges Softwareunternehmen mit AI-Komponente kann daraus nicht ableiten, dass die bloße Verwendung des Begriffs künstliche Intelligenz den Kapitalzugang erleichtert. Investoren erwarten vielmehr einen erkennbaren technischen Vorsprung, belastbare Datenrechte, eine nachvollziehbare Kostenstruktur und eine plausible Abgrenzung gegenüber leicht kopierbaren Lösungen.
Die Startup- und Scaleup-Strategie der Bundesregierung beschreibt Finanzierung, Transfer, Fachkräfte und Internationalisierung als miteinander verbundene Handlungsfelder. Für ein einzelnes Start-up folgt daraus keine Förder- oder Finanzierungszusage. Die Strategie zeigt aber, dass Kapitalbedarf nicht isoliert betrachtet werden sollte. Ein Unternehmen muss zugleich erklären können, wie Technologie, Markt, Team, Schutzrechte und Vertriebsweg zusammenwirken.
Was der aktuelle Markt für die Vorbereitung einer Finanzierungsrunde bedeutet
Die höhere mittlere Rundengröße kann dazu verleiten, den Kapitalbedarf großzügig anzusetzen. Sinnvoller ist eine Finanzierung, die aus konkreten Meilensteinen abgeleitet wird. Dazu gehören etwa die Fertigstellung einer Produktgeneration, der Nachweis wiederkehrender Umsätze, eine Zulassung, der Aufbau eines Vertriebskanals oder der Eintritt in einen neuen Markt. Der Finanzplan sollte zeigen, welche Laufzeit das Kapital ermöglicht und welche überprüfbaren Fortschritte bis zur nächsten Runde erreicht werden sollen.
Eine belastbare Planung beginnt deutlich vor dem ersten Investorengespräch. Der Businessplan mit branchentypischen Kennzahlen muss mit dem Pitch Deck und dem Finanzmodell übereinstimmen. Abweichende Umsatzannahmen, unterschiedliche Marktgrößen oder nicht erklärte Personalkosten erzeugen unnötige Zweifel. Ebenso wichtig ist ein geordneter Datenraum mit Gesellschaftsunterlagen, Verträgen, Schutzrechten, Cap Table, Finanzdaten und Nachweisen über wesentliche Kundenbeziehungen.
Die Vorbereitung sollte außerdem verschiedene Finanzierungspfade berücksichtigen. Venture Capital eignet sich vor allem für Unternehmen, die schnell skalieren können und einen späteren Verkauf, einen Börsengang oder einen anderen Liquiditätsweg für Beteiligungsinvestoren realistisch erscheinen lassen. Für viele Freiberufler, lokale Betriebe und langsam wachsende Unternehmen sind Darlehen, laufende Erträge oder Zuschüsse passender. Der neue ERP-Gründerkredit StartGeld mit erhöhtem Höchstbetrag ist ein Beispiel für eine Fremdfinanzierung, bei der keine Unternehmensanteile abgegeben werden.
Warum Investorenherkunft und Großdeals nicht überbewertet werden sollten
Im dritten Quartal kamen nach Schätzung der KfW 43 Prozent des investierten Kapitals aus den USA, während der Anteil deutscher Investoren bei 19 Prozent lag. Der hohe US-Anteil wurde wesentlich durch eine einzelne sehr große Finanzierungsrunde im Verteidigungsbereich geprägt. Ohne diesen Deal hätte er nur ungefähr 20 Prozent betragen. Die Zahl zeigt, wie stark einzelne Transaktionen eine Quartalsstatistik verändern können.
Für die Finanzierungsplanung bleibt ein internationaler Investorenkreis dennoch bedeutsam. Wer Kapital aus dem Ausland anspricht, muss zusätzliche Fragen zu Gesellschaftsstruktur, Berichtswesen, Datenzugang, geistigem Eigentum und internationaler Skalierbarkeit beantworten. Zugleich können Vertragsgestaltung, Kontrollrechte und spätere Finanzierungsrunden komplexer werden. Eine grenzüberschreitende Beteiligung sollte deshalb rechtlich und steuerlich begleitet werden.
Auch nationale Programme bleiben relevant. Zuschüsse, Darlehen und Beteiligungskapital erfüllen unterschiedliche Zwecke und lassen sich nicht beliebig austauschen. Ein Überblick über nicht rückzahlbare Zuschüsse für Selbstständige kann helfen, förderfähige Projektteile von der allgemeinen Wachstumsfinanzierung zu trennen. Für innovative Vorhaben können außerdem regulatorische Erprobungsmöglichkeiten eine Rolle spielen; der Beitrag zum Bundeserprobungsgesetz und Reallaboren ordnet diesen Ansatz ein.
Venture Debt und Exits: Zwei Signale für reifere Start-ups
Neben Eigenkapital gewinnt Venture Debt an Sichtbarkeit. Im dritten Quartal wurden 18 entsprechende Finanzierungen registriert, nach 21 im ersten und 18 im zweiten Quartal. Mit 57 Transaktionen war bereits nach neun Monaten die Zahl des gesamten Rekordjahres 2025 erreicht. Venture Debt ist Fremdkapital für wachstumsorientierte Unternehmen und wird häufig ergänzend zu einer Beteiligungsrunde eingesetzt.
Diese Finanzierungsform vermeidet zwar eine unmittelbare Verwässerung im gleichen Umfang wie eine reine Eigenkapitalrunde, bringt aber Zins-, Rückzahlungs- und häufig zusätzliche Sicherungs- oder Beteiligungskomponenten mit sich. Sie passt daher eher zu Unternehmen mit ausreichender Planbarkeit, institutionellen Investoren und einer nachvollziehbaren nächsten Finanzierungs- oder Erlösstufe. Für ein sehr frühes Start-up ohne stabile Einnahmen kann die feste Rückzahlungsverpflichtung ein erhebliches Risiko darstellen.
Auf der Exitseite registrierte die KfW im dritten Quartal 36 Verkäufe von Beteiligungen: 34 Übernahmen und zwei Buyouts. Nach drei Quartalen summierte sich die Zahl auf 101. Hält das Tempo an, könnte 2026 ein sehr starkes Exitjahr werden. Zugleich gab es im gesamten bisherigen Jahresverlauf keinen Börsengang eines VC-finanzierten deutschen Start-ups. Der Markt bietet damit Verkaufswege, bleibt beim öffentlichen Kapitalmarkt aber verschlossen.
Für Gründerteams ist der Exit keine abstrakte Größe. Investoren prüfen frühzeitig, wer das Unternehmen später übernehmen könnte, welche strategischen Käufer infrage kommen und ob eine eigenständige Skalierung realistisch ist. Eine plausible Antwort verlangt keine Verkaufsabsicht zum festen Termin. Sie zeigt jedoch, dass die Interessen von Gründern und Kapitalgebern langfristig miteinander vereinbar sind.
Typische Fehler bei der Interpretation der Rekordzahlen
Der häufigste Denkfehler besteht darin, aus dem hohen Gesamtvolumen einen allgemein leichteren Kapitalzugang abzuleiten. Die sinkende Zahl größerer Runden spricht gegen diese Lesart. Ebenso irreführend ist es, Durchschnittswerte als Zielmarke für den eigenen Kapitalbedarf zu übernehmen. Eine angemessene Runde richtet sich nach Geschäftsmodell, Phase, Kapitalintensität und messbaren Meilensteinen.
Ein weiterer Fehler ist die Anpassung der Unternehmensgeschichte an kurzfristige Marktbegriffe. Besonders beim Thema AI erkennen erfahrene Investoren schnell, ob eine Technologie den Kern des Produkts bildet oder lediglich kommunikativ ergänzt wurde. Eine nüchterne Darstellung technischer Abhängigkeiten und Grenzen ist glaubwürdiger als eine überzogene Positionierung.
Problematisch ist außerdem die einseitige Konzentration auf die Bewertung. Vertragsklauseln zu Liquidationspräferenzen, Verwässerungsschutz, Informationsrechten, Vesting und Zustimmungsvorbehalten können wirtschaftlich wichtiger sein als eine höhere nominelle Unternehmensbewertung. Vor Unterzeichnung einer Beteiligungsvereinbarung ist spezialisierte rechtliche und steuerliche Beratung erforderlich.
Fazit: Viel Kapital, aber kein breiter Selbstläufer
Das dritte Quartal 2026 markiert eine deutliche Erholung des deutschen Venture-Capital-Marktes. Rund 4,5 Milliarden Euro in einem Quartal und etwa 9,5 Milliarden Euro seit Jahresbeginn sind starke Werte. AI-Unternehmen, Scale-ups und einzelne große Transaktionen prägen das Bild. Gleichzeitig sank die Zahl der Finanzierungsrunden ab einer Million Euro, sodass der Markt für viele junge Unternehmen selektiv bleibt.
Die praktisch wichtigste Aussage lautet deshalb: Der Rekord erhöht die grundsätzliche Investitionsbereitschaft, ersetzt aber keine gründliche Vorbereitung. Ein konsistentes Finanzmodell, eine nachvollziehbare Mittelverwendung, belastbare Marktbelege und geordnete Unternehmensunterlagen sind entscheidend. Ebenso wichtig ist die ehrliche Prüfung, ob Venture Capital überhaupt zur geplanten Entwicklung passt oder ob Darlehen, Zuschüsse und organisches Wachstum die größere unternehmerische Freiheit bieten.
Die KfW-Daten sind eine Momentaufnahme mit Stand 1. Oktober 2026. Später bekannt werdende Deals können einzelne Werte verändern. Der erkennbare Grundtrend bleibt dennoch klar: Mehr Kapital fließt in weniger, größere Runden. Start-ups müssen daher nicht nur eine gute Idee präsentieren, sondern zeigen, warum gerade ihr Unternehmen in einem konzentrierten Markt investierbar ist.
Häufige Fragen zum Venture-Capital-Markt 2026
Die folgenden Antworten fassen zentrale Begriffe und Schlussfolgerungen aus dem aktuellen KfW-Dashboard zusammen.
Wie viel Venture Capital floss im dritten Quartal 2026 in deutsche Start-ups?
Nach dem KfW-Venture-Capital-Dashboard waren es rund 4,5 Milliarden Euro. Seit Jahresbeginn summierte sich das Volumen auf etwa 9,5 Milliarden Euro. Der Datenstand ist der 1. Oktober 2026.
Bedeutet das Rekordvolumen, dass Finanzierungen leichter werden?
Nicht allgemein. Die Zahl der Finanzierungsrunden ab einer Million Euro sank im dritten Quartal auf 89. Das höhere Volumen konzentrierte sich auf weniger Unternehmen und besonders auf große Scale-up- sowie AI-Transaktionen.
Welche Finanzierungsphase erhielt den größten Kapitalanteil?
Mehr als 70 Prozent des Quartalsvolumens entfielen auf Scale-up-Finanzierungen. Der Seed-Bereich erreichte 227 Millionen Euro und blieb damit im Vergleich deutlich kleiner.
Warum war der Anteil von AI-Start-ups so hoch?
AI wird in vielen Branchen eingesetzt und kann hohe Entwicklungsaufwendungen verursachen. Zusätzlich prägten zwei sehr große Dual-Use- und Defence-Finanzierungen das Quartal. Rund 3,1 Milliarden Euro flossen in 61 AI-Runden.
Was unterscheidet Venture Debt von klassischem Venture Capital?
Venture Capital ist grundsätzlich Eigenkapital gegen Unternehmensanteile. Venture Debt ist Fremdkapital und muss nach den vereinbarten Bedingungen zurückgezahlt werden. Es wird häufig ergänzend zu Beteiligungskapital eingesetzt und eignet sich vor allem für reifere, planbarere Wachstumsunternehmen.
Welche Unterlagen sollten vor Investorengesprächen vorbereitet sein?
Pitch Deck, Finanzmodell und Businessplan müssen dieselben Annahmen enthalten. Hinzu kommen geordnete Gesellschaftsunterlagen, Verträge, Cap Table, Schutzrechtsnachweise, Finanzdaten und Belege für Markt- und Kundenentwicklung. Der konkrete Umfang hängt von Phase, Branche und Transaktion ab.
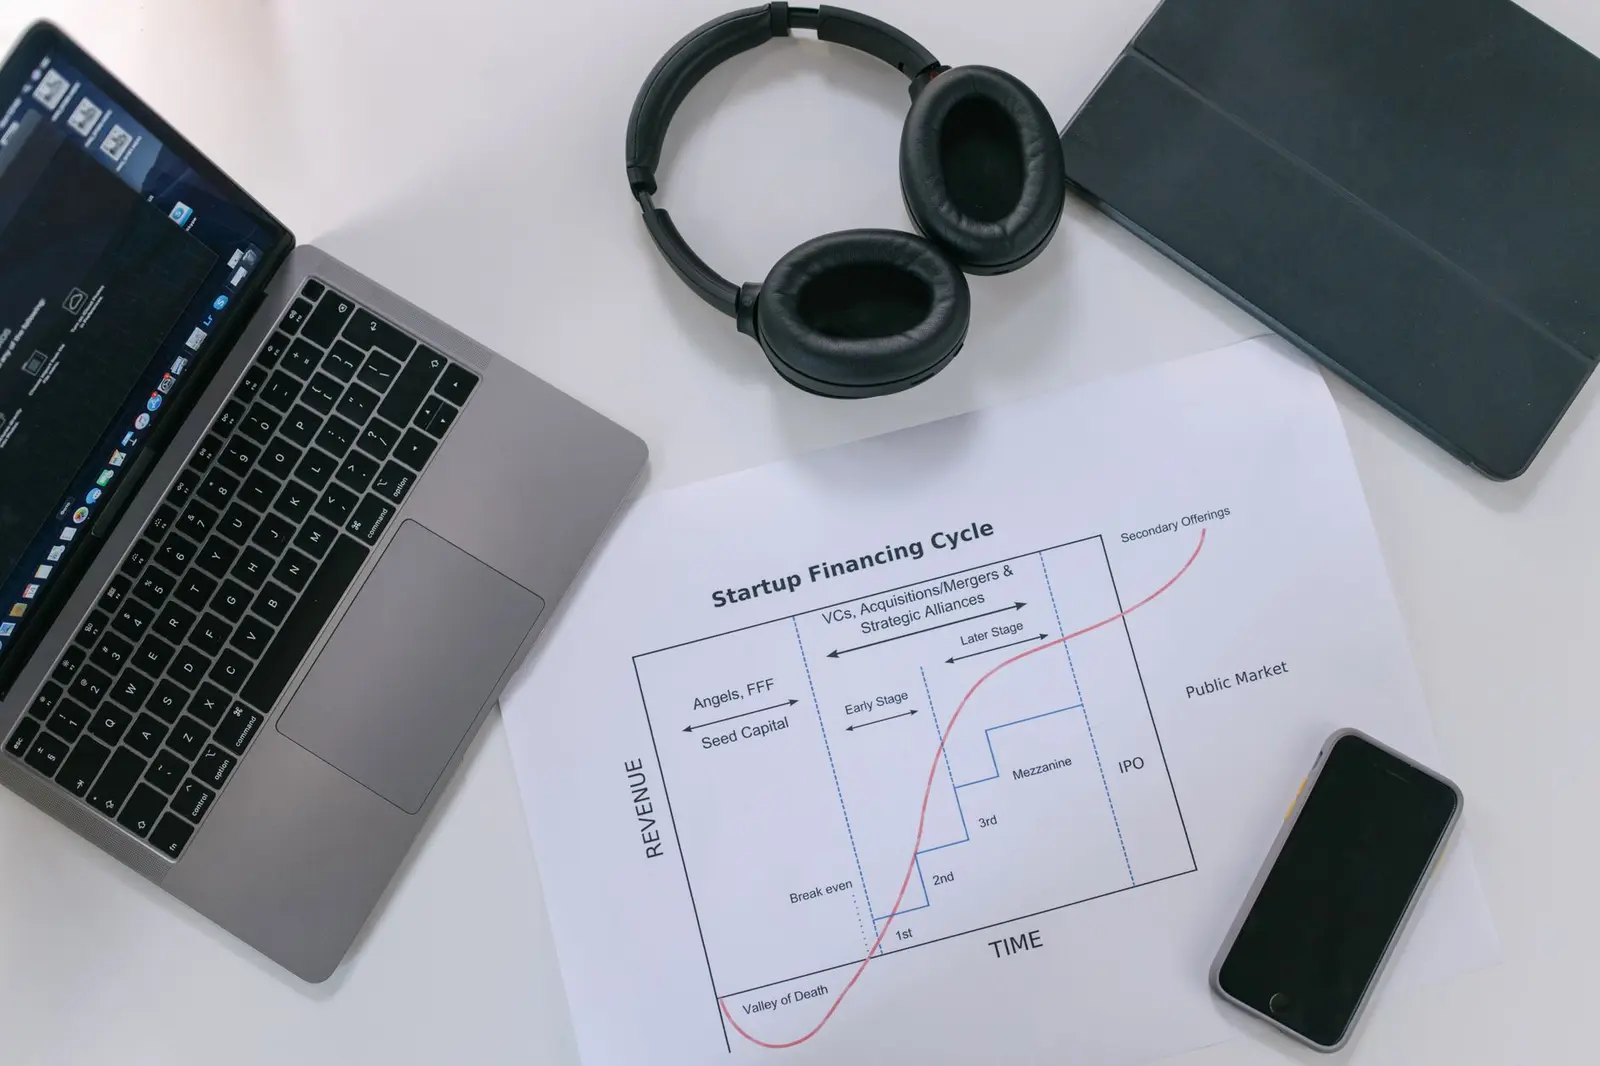
Bildnachweis: Beitragsbild „Startup-Präsentation mit Wachstumsdiagrammen“ von RDNE Stock project, Pexels-Foto-ID 7413913, Pexels-Fotoseite, Nutzung gemäß Pexels-Lizenz. Artikelbild „Arbeitsplatz mit Startup-Finanzierungszyklus“ von Ivan S, Pexels-Foto-ID 7213434, Pexels-Fotoseite, Nutzung gemäß Pexels-Lizenz.